





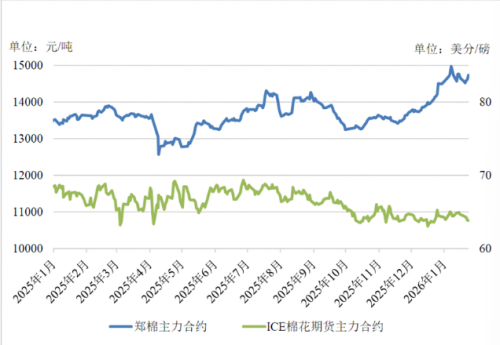
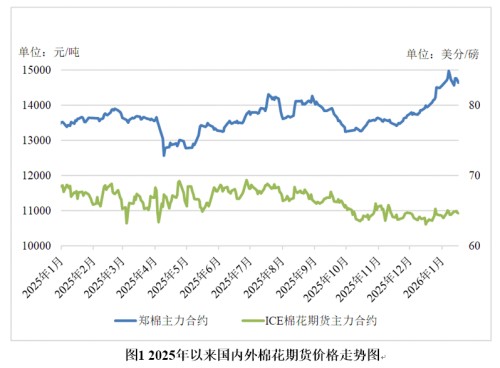
9月21日,受中美元首会晤临近、中美经贸磋商推进的消息刺激,国内外棉花市场情绪出现明显回暖,内外盘棉花价格走出分化行情。国内郑棉盘面减仓反弹,现货价格小幅走弱;海外ICE棉花期货受利好消息带动大幅上行,内外棉价差格局再度成为行业关注焦点,棉花市场在宏观消息与产业基本面的博弈下继续寻找方向。
从国内盘面表现来看,9月21日郑棉主力合约收盘报15870元/吨,较前一交易日结算价上涨75元/吨,盘面呈现减仓反弹的特征。减仓上涨,意味着市场并非新增大量多头资金主动进场推高行情,更多是前期空头头寸集中离场,借宏观利好消息进行止损平仓,带动价格向上修复。近期棉花市场一直处于多空博弈的拉锯状态,下游纺织企业订单未见明显回暖,新棉采摘逐步推进,供给端的压力始终压制棉价上行空间,市场多头参与意愿较为谨慎。在此背景下,中美之间经贸层面的积极信号,成为短期撬动盘面情绪的重要催化剂,提振了市场对后续外贸订单改善的心理预期,刺激空头避险离场,推动郑棉迎来一波小幅反弹。
现货市场和期货盘面出现背离走势。同日国内棉花3128B价格指数报17381元/吨,较上一交易日下跌7元/吨。期货反弹、现货微跌的分化,反映出当前产业端现实基本面依旧偏弱,宏观利好更多作用于期货交易情绪,尚未快速传导至现货购销环节。现阶段,国内新棉已经陆续进入采摘、交售阶段,内地及新疆产区籽棉上市量逐步增加,轧花厂陆续开秤收购,新棉供给正在稳步释放。下游纺织工厂方面,成品库存压力仍存,终端消费复苏节奏不及预期,棉纱、坯布走货速度平缓,纺织企业补库意愿不强,多以随用随采为主,并不愿意大规模囤货。下游需求端没有实质性改善,使得现货棉价缺乏持续向上的动力,即便期货受消息面带动走高,现货依旧维持小幅偏弱运行,期现价差进一步拉大。
国际市场方面,中美举行经贸磋商的消息极大提振海外大宗商品市场信心,ICE期棉迎来大幅上涨行情,主力合约收至83.46美分/磅,单日涨幅达到2.85%。海外交易市场对于中美经贸关系的变化敏感度较高,经贸磋商释放的积极信号,让市场交易参与者重新评估全球纺织品贸易前景,市场预期纺织服装出口需求有望得到修复,资金做多热情被点燃,直接拉动美棉价格快速冲高。美棉大幅上涨之后,内外棉比价发生改变,进口棉成本随之抬升,也会间接对国内棉花价格形成一定的托底作用。不过也要看到,美棉上涨同样带有消息驱动属性,后续需要观察实际贸易政策落地情况,若利好仅停留在预期层面,外盘棉价存在冲高回落的可能性。
展望后市,短期棉花行情依旧将处在宏观消息与产业基本面的双重影响之下。中美经贸方面的积极信号给市场带来情绪支撑,但行情能否持续走强,不能只依靠消息刺激,最终还要落到真实的需求数据上。短期来看,郑棉大概率维持震荡格局,消息面会造成阶段性波动,很难走出单边大行情。供给端,随着新疆新棉大量上市,籽棉收购价格将成为决定新棉成本的核心变量,轧花厂收购成本会构筑棉价的底部区间;需求端,重点关注纺织企业订单变化、成品去库进度,若外需能够随着经贸环境改善得到实质性修复,下游采购才会真正回暖。


共有条评论 网友评论