





每年九月历来是国内传统纺织行业的“金九”传统旺季,按照往年市场规律,下游织造、服装企业会集中补库,纺企订单增加,带动原料与成品市场活跃度提升。但今年的“金九”并未如期迎来火热行情,旺季启动节奏明显偏缓,订单不足、库存高企、棉价走弱多重因素交织,整个纺织产业链承受着不小的经营压力,行业复苏进程不及市场前期预期。
从终端订单情况来看,当前国内纺织企业很难接到新增大单与长周期订单,市场成交大多依靠刚需小单支撑。下游实际采购意愿偏弱,企业生产只能维持基本运转。成品库存消化进度缓慢,前期积累的高库存压力没有得到实质性化解。在库存高悬的背景下,纺织企业不敢贸然扩大生产规模,多数企业采取谨慎排产策略,优先消耗已有成品库存,避免继续积压货物,进一步加重企业资金占用。
棉价的持续下跌,又在消费心理层面放大了市场观望情绪。纺织行业普遍存在“买涨不买跌”的采购心态,当棉花价格持续回落,下游织布厂、服装厂普遍打消集中备货的想法,不再提前大量囤积原料,采购模式全面转向随用随买。企业只根据当下生产需要少量购进棉花原料,尽量减少原料存货,规避价格继续下行带来的存货贬值风险。这种按需采购的模式虽然帮助下游企业控制了经营风险,但也直接压制棉花现货的需求,使得上游棉花的流转速度放缓,原料市场难以出现放量成交。
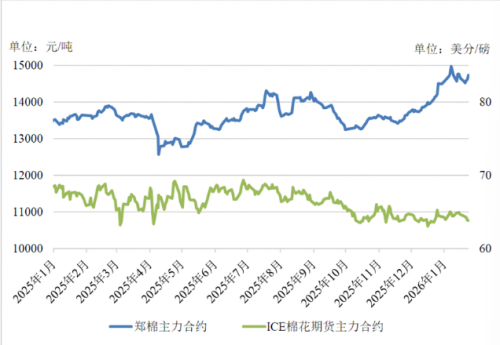
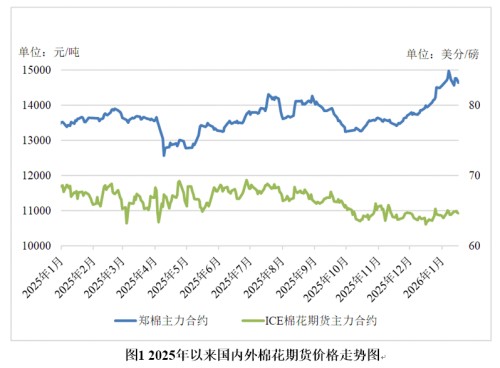
棉花期货市场同样呈现明显下行态势,郑棉主力合约周内价格重心大幅下移,海外ICE美棉价格同步走弱,内外棉盘共振下行。本轮棉价走弱是多重因素共同作用的结果。首先是供给端压力,新棉临近集中上市,市场普遍预期后续棉花供给增加,对市场价格形成压制;其次就是国内“金九”旺季需求兑现不及预期,下游没有释放足够的采购需求,需求端支撑力度不足;与此同时,宏观层面加息预期升温,大宗商品整体环境承压,进一步拖累棉花价格走势。
数据显示,截至9月20日,国内3128B级皮棉现货价格为17411元/吨,单周跌幅达到3.03%。现货价格跟随期货市场同步回落,上下游企业都面临价格波动带来的经营难题。对于棉农与棉花加工企业来说,棉价下行压缩籽棉收购利润;中游纺纱企业,一方面成品卖不动,库存占用资金,另一方面原料价格持续变动,产品定价很难把握;下游织造和服装企业虽原料成本有所下降,但终端订单有限,成本下降带来的红利很难转化为实际盈利。
当前纺织产业链正处在供需博弈的关键阶段。短期来看,新棉陆续上市之后,市场供给会进一步增加,如果下游需求没有明显回暖,棉价或将继续承压。下游企业随用随采的模式仍将延续,市场大概率维持小单刚需成交格局,高库存去化依旧需要时间。
展望后市,行业回暖离不开终端消费的拉动。只有服装、家纺等终端消费市场得到改善,下游服装厂订单回暖,才会逐步向上传导,带动织布、纺纱环节,进而激活棉花原料采购。在此之前,产业链各环节仍要坚持控库存、稳现金流,谨慎应对价格波动风险。“金九”的落空不代表市场完全停滞,旺季向后递延也存在可能性,行业需要耐心等待需求拐点的出现,在承压之中积蓄复苏力量。


共有条评论 网友评论