





全球纺织产业链正处在原料价格与外部需求双向拉扯的复杂格局之中。一边是棉花原料价格回升带来的成本压力自上而下传导,另一边是我国外贸进出口数据持续向好,为行业注入外部增长动能。一压一托之下,纺纱、织造及下游服装品牌企业,正在新的市场环境中重新平衡成本、订单与经营策略。
国际棉价震荡走高供需预期博弈加剧
国际棉花行情近期出现明显抬升,市场参与者持续博弈全球棉花供给前景与终端消费真实需求。美国棉花公司月度市场报告显示,代表国际棉价水平的A指数出现明显上涨,从每磅90美分攀升至95美分/磅。
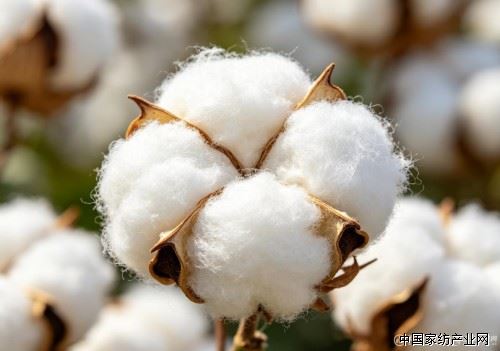
本轮棉价走高,并非由单一因素驱动。全球主要产棉区的天气、收获进度不断改写市场对新年度棉花的供给预判,供应端变数增多;反观纺织服装消费端,并未迎来爆发式回暖,终端采购整体维持谨慎态势。供给预期收缩与需求保持克制形成错位,直接造就当前棉价震荡上行的市场局面,也为全产业链埋下成本波动隐患。
成本转嫁难度加大考验企业经营韧性
原料价格波动,对于处在产业链中游的纺纱厂与纺织制造企业影响最为直接。原棉是纺织生产最核心的原材料,棉价每一轮变动,都会直接改变企业的采购预算与生产成本。但成本向上游传导容易,向下游转嫁却存在重重阻碍。
纱线的实际市场销路、各家纺织厂的开工负荷、服装品牌的实际订单体量,还有产业链各方消化涨价压力的能力,共同决定了棉价上涨的成本最终由哪个环节来承担。当下下游市场竞争依旧激烈,如果服装终端订单跟进乏力,制造企业很难通过产品提价完全覆盖原料上涨带来的额外支出,利润空间就会被持续压缩。
只有当订单充足、下游市场承接能力增强的时候,企业才有条件把一部分原料成本向后续环节转移。这也对企业的采购管理提出更高要求,盲目囤货追涨会放大经营风险,结合在手订单合理管控原料库存、灵活调整采购节奏,已经成为众多纺织企业应对行情波动的重要手段。
外贸大盘韧性凸显为纺织产业打开需求窗口
和原料端带来的压力形成对比的是,国内外贸大盘交出亮眼成绩单,为纺织行业带来宝贵的外部需求支撑。8月国内外贸进出口实现高速增长,全月货物进出口总额达到4645.5亿元,同比增幅19.8%。其中出口2727.4亿元,同比增长18.6%;进口1918.1亿元,同比增长21.7%,进出口同步走高,充分展现我国外贸强大韧性。
贸易结构层面同样亮点颇多。我国同“一带一路”合作国家贸易往来保持旺盛势头,贸易额同比提升15.9%;民营企业继续扛起外贸发展主力大旗,进出口规模同比增长17.6%;机电产品出口同比增长21.9%,高附加值产品出口增长迅猛。
整体外贸景气度回升,预示海外采购需求正在修复,有望带动面料、成衣等纺织品类订单释放,在一定程度上对冲原料涨价造成的经营压力。“一带一路”新兴市场以及民营外贸主体的活力,也给纺织出口企业带来更多拓展方向。
控成本拓市场成破局关键
海外经济体消费复苏节奏虽有差异,但新兴市场需求潜力持续释放。上游棉价高位震荡背景下,企业并非只能被动承受压力。
棉价后续走势,依旧取决于全球棉花实际产出以及纺织服装消费的真实回暖程度,走出单边大涨行情的条件并不充分。对于纺织从业者而言,要筑牢内部经营防线,精细化做好成本管控,科学调度生产与原料库存;另一方面要把握住外贸回暖窗口期,深挖新兴市场机会,发挥民营主体的灵活优势拓展客户资源。在原料波动、市场分化的环境下,守住订单、控制成本、拓宽市场渠道,企业完全可以抓住外贸红利,实现稳健经营。


共有条评论 网友评论