





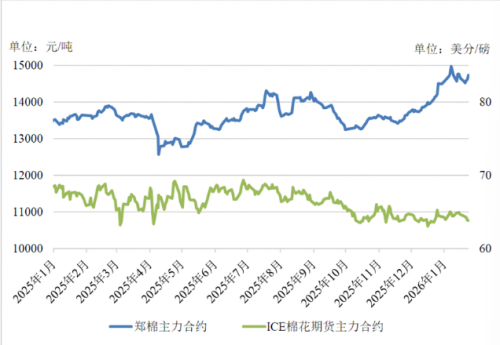
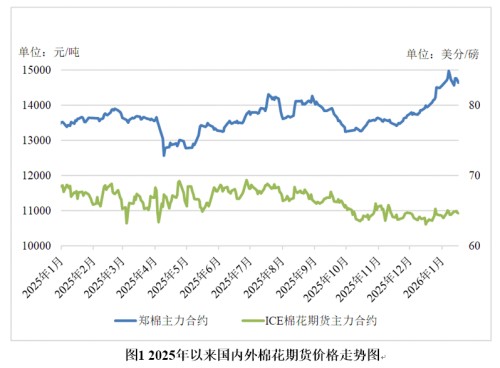
经历9月2日失守17000元/吨关键关口后,国内郑棉盘面弱势延续。9月3日主力合约继续走低,尾盘收至16825元/吨,单日累计下跌110元/吨。本轮棉价回调属于多重利空共振结果:外盘ICE棉花前期大幅上涨,已提前兑现绝大多数利好,市场缺乏新的上行动能;叠加海外美联储官员偏鹰表态带来宏观压力,盘面前期高位持仓扎堆、交易拥挤,少量利空便触发集中止盈回调,加速了棉价回落节奏。
全球棉花供需最新预判数据落地。9月2日ICAC发布月度棉花报告,预估2026/27年度全球棉花产量2620万吨,略高于2590万吨的消费预期,新年度整体供需小幅宽松。但需要注意的是,棉花生长季变数较多,后期产区天气异动、病虫害滋生等风险,大概率会压缩当前供需盈余,成为制约棉价大幅走弱的重要兜底因素。
步入传统纺织旺季,下游市场呈现弱修复态势。近期国内纱布工厂开工负荷稳步抬升,棉纱出货效率环比上周小幅改善,终端需求边际回暖。不过旺季复苏力度不及预期,行业整体库存压力偏高,棉纱成品去化进程缓慢。与此同时,储备棉常态化投放持续补充市场流通资源,供需两端对冲之下,棉花现货成交整体平淡,市场做多情绪较为谨慎。
新棉采收工作有序推进,国内新疆棉当前已进入集中吐絮关键期,生长进度整体快于往年同期。按照当前长势,9月初新疆各主产区将开启脱叶剂喷施工作,本年度机采棉上市时间有望提前。天气方面,本周南疆整体干燥少雨,适配新棉吐絮、晾晒作业;北疆仅周初出现零星降水,对棉花整体生长和采收干扰较小,后续需重点跟踪产区降水变化,防范天气对新棉品质、产量造成波动。
国际美棉生长形势偏空。当前美棉逐步进入吐絮周期,但整体生长进度滞后,主产区干旱问题持续恶化,棉花优良率持续走低。气象预报显示,本周美棉产区仍维持高温少雨格局,干旱程度或将进一步加剧。在此背景下,市场对美棉新年度减产的预判持续升温,后续优良率、弃耕率数据将成为影响外盘棉价的核心关键指标。
综合来看,当前棉市多空博弈激烈,行情呈现典型的上下承压格局。支撑端,厄尔尼诺气候扰动推升全球新棉减产预期,叠加国内棉花库存处于中低位区间、传统金九旺季需求预期,为棉价筑牢底部支撑。压制端,储备棉持续投放充裕市场供应、下游棉纱高库存抑制终端采购积极性,且前期盘面利好已充分兑现、宏观氛围偏空,大幅限制棉价上行空间。短期内外棉价大概率延续宽幅震荡行情,方向性突破仍需等待供需端实质性新驱动。


共有条评论 网友评论