





市场要闻与重要数据
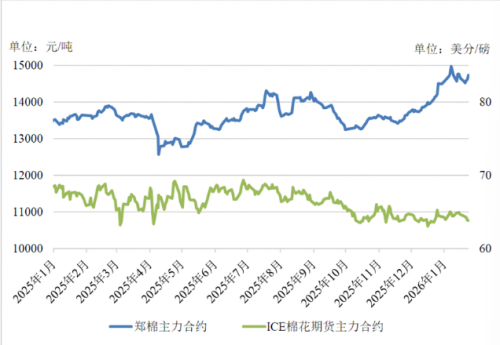
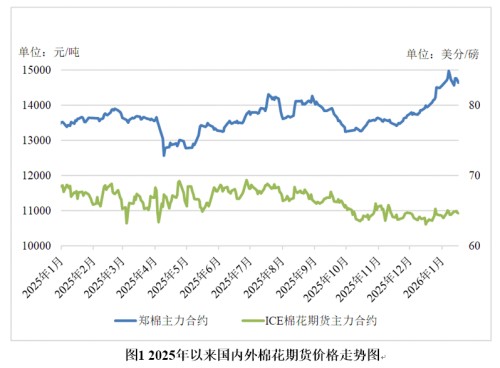
期货方面,昨日收盘棉花2701合约16830元/吨,较前一日变动+100元/吨,幅度+0.60%。现货方面,3128B棉新疆到厂价17850元/吨,较前一日变动+65元/吨,现货基差CF01+1020,较前一日变动-35;3128B棉全国均价17969元/吨,较前一日变动+60元/吨,现货基差CF01+1139,较前一日变动-40。
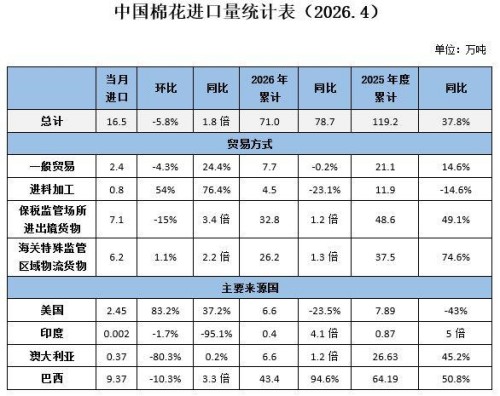
近期市场资讯,据海关统计数据,2026年7月我国棉花进口量9万吨,环比(11万吨)减少2万吨,减幅16.5%;同比(5万吨)增加4万吨,增幅71.1%。据国外行业机构消息,截至8月14日一周,印度CCI2025/26年度累计抛储156.8万吨;其中当周销售成交超3万吨,采购主体来看,纺企和贸易商采购占比接近对半。受印度棉花现货价格走高影响,上周CCI上调竞卖价格,贸易商与下游企业采购意愿未见明显下降。
市场分析
国际方面,USDA最新报告下调美棉弃耕率,不过因单产下调美棉产量略有调降,整体符合市场预期。26/27年度全球供应减产的预期持续存在,全球棉市供需格局预计由宽松转为偏紧,中长期支撑国际棉价重心抬升。此外,中国在此轮抛储后存在轮入进口棉的可能性,预计也能给美棉带来一定利好影响。国内方面,随着抛储政策落地,本年度供应问题已得到解决,政策影响幅度还需要关注总轮出量与26/27年度新疆棉减产幅度。当前全疆棉花生长进入花铃后期,受高温天气及水资源条件影响,不同区域棉花长势分化明显,新作产量或仍存在一定变数。
策略
中性偏多。8月下旬下游订单预期有所回暖,新年度供需预计进一步收紧,远月01合约中期或仍有一定上行动能。
风险
宏观及政策风险、主产国天气
(本文来源: 华泰期货)
免责申明:


共有条评论 网友评论