





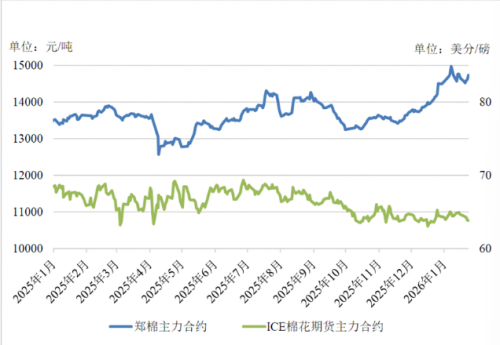
近期国际棉花原料端迎来强势上涨,ICE棉花期货主力12月合约先后突破82美分/磅、85美分/磅两大关键点位,棉花成本抬升成为本轮海外棉纱报价普涨的核心驱动。受美棉走强传导,越南、印度、巴基斯坦、印尼、哈萨克斯坦等主要棉纱出口国FOB、CNF、CIF报价同步开启上行通道,全品类棉纱均迎来成本端支撑,溯源棉纱紧跟内外盘行情小幅上调报价,全球纱线涨价氛围持续蔓延。
海外纱价分化上涨,涤棉混纺纱同步走强
本轮棉纱涨价并非全线同步,不同规格纱线涨幅呈现明显分化。气流纺纱、低支赛络纺纱、紧赛纺纱涨幅最为突出,是此轮涨价主力;与之形成对比的是,印度、越南50S及以上高支精梳、普梳纱外盘报价基本企稳,海外纱厂与出口商调价态度十分谨慎,担忧大幅涨价会直接流失采购客户。
与此同时,越南、印尼主流16-45S涤棉混纺纱稳中偏强。港口混纺纱库存持续去化,叠加棉花、化纤原料同步震荡上行,纱厂成本压力持续向下传导,带动涤棉纱报价小幅抬升,混纺品类涨价逻辑同样稳固。
印度本土棉价大涨,中支优质纱交投表现亮眼
8月中旬以来印度国内棉花市场涨势迅猛,本土S-6棉花现货、CCI竞拍底价连续大幅上调,国内刚需纺企、棉纱贸易商普遍产生涨价预期,担忧印度出口纱集中大幅提价,市场备货情绪有所升温。
成交层面分化特征显著:印度二三线低端纱、低价气流纱走货乏力,仅勉强维持成交;而中高配气流纺纱、中支环锭纺纱凭借稳定品质,交投相对活跃,成为国内沿海布厂重点采购品类。
印度棉花免税政策落地,印纱产品竞争力提升
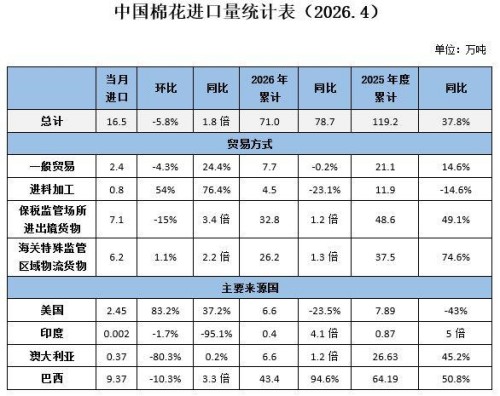
2026年6月1日至10月31日,印度推行阶段性棉花进口关税豁免政策,这一政策深刻改变当地纺纱原料结构。印度头部纺企、品牌厂大量采购美棉、巴西棉、澳棉等进口优质棉花,配棉品质大幅优化。
原料升级直接改善棉纱指标,成品纱强力、CV值以及整体质量稳定性明显提升,国内纺服、面料企业对印度产棉纱关注度持续走高,在进口纱市场竞争中持续占据优势,进一步支撑印纱报价韧性。
下游采购观望加重,大幅涨价缺乏需求支撑
虽然原料与外纱涨价逻辑充足,但国内下游市场并未跟进,沿海地区布厂、面料企业询价、提货热情持续降温,市场观望氛围浓厚。外纱持续上涨不断压缩面料加工利润,叠加终端服装订单复苏不及预期,下游工厂不敢大批量锁价备货。
国内外棉纱价差持续收窄,不少贸易商转而采购国产棉纱、巴基斯坦低价纱控制成本,分流进口纱需求,从需求端限制海外棉纱持续大幅上涨的空间。
成本支撑犹在,上涨高度受需求约束
短期来看,ICE棉花期货维持高位震荡的概率较大,原料成本将持续托举越南、印尼等地中低支纯棉纱与涤混纺纱,后市仍有小幅涨价空间;50S以上高支纱受制于下游疲软需求,价格难有明显上行。
印度棉花进口免税政策仍在有效期内,优质印纱货源优势将持续存在,但终端需求疲软会形成硬性约束,纱价难以出现单边大涨。对于国内棉纺从业者,现阶段不宜盲目追高囤货,建议按需分批补库,持续跟踪ICE棉价走势、印度CCI棉花竞拍价格以及下游面料订单变化,灵活调整采购节奏,对冲原料波动带来的经营风险。


共有条评论 网友评论