





近期国际原油市场供需格局持续收紧,能源价格稳步上行,布伦特原油价格站稳90美元/桶高位区间。油价强势上涨沿化纤产业链自上而下传导,带动国内聚酯原料企稳回升,涤纶长丝行业开启新一轮涨价行情,主流厂家报价上调50-150元/吨。依托轻纺城一线交易数据来看,本轮涨价并非短期市场炒作,而是原油成本抬升与纺织传统旺季需求共振催生的基本面行情,市场交投持续回暖,但行业结构性供需矛盾仍存,后市分化走势已然成型。
原油供需趋紧叠加旺季来袭轻纺城涤纶长丝涨价后市展望
原油供需收紧,成本端刚性抬升托底行情
本轮涤纶长丝涨价的核心支撑,来自原油高位运行带来的刚性成本抬升。涤纶长丝核心原料PTA、乙二醇均为原油下游产品,原油成本占其总生产成本超70%,产业链传导效率极高。据行业测算,国际原油每上涨10美元/桶,涤纶长丝生产成本将抬升350-450元/吨。当前油价走高,主要得益于OPEC+持续减产、全球原油消费季节性回升,市场库存持续去化,供需紧平衡格局稳固,彻底扭转了前期原料价格弱势下行的态势,为涤纶长丝企业挺价、调价提供了坚实支撑。
相较于往年波动行情,本轮油价上涨依托真实供需优化,走势更为稳健,对化纤产业链的支撑力度充足。随着成本端持续修复,涤纶长丝行业长期偏低的盈利水平得到改善,轻纺城原料市场现货、贸易商报价同步上调,彻底告别了前期低价走量的弱势格局,行业整体盈利空间稳步修复,市场整体经营氛围持续向好。
原油供需趋紧叠加旺季来袭轻纺城涤纶长丝涨价后市展望
需求端的季节性回暖是本轮涨价的重要辅助支撑。纺织行业素有“金九银十”传统旺季,三季度末至四季度初是终端秋冬服装订单集中落地阶段,下游织造企业开工率稳步回升。今年上半年涤纶长丝价格持续走弱,轻纺城中下游织造、贸易企业长期维持低原料、低坯布库存的谨慎运营模式,经过长期去库存,当前市场坯布库存已跌至近年低位,行业补库需求迫切。在成本上涨预期下,中下游企业备货积极性大幅提升,有效承接了上游涨价压力,筑牢了行情上涨基础。
旺季需求集中释放,市场商户交易回暖
为精准掌握一线市场动态,走访轻纺城钱清原料市场,兴发化纤深耕轻纺市场多年,主营涤纶长丝、包覆丝等核心纺织原料,长期服务柯桥及周边数百家织造、外贸企业,其经营状态极具市场代表性。
原油供需趋紧叠加旺季来袭轻纺城涤纶长丝涨价后市展望
企业负责人坦言,上半年涤纶长丝行情持续低迷,市场信心薄弱,行业普遍按需采购、严控库存,不敢囤货避险。进入三季度后,原油价格稳步上行带动原料成本底部抬升,叠加秋冬终端订单集中释放,市场行情快速反转。目前门店咨询拿货客户显著增多,FDY、POY等刚需规格货源走货迅猛,紧俏货源每日小幅涨价,下游补库节奏加快。兴发化纤依托精准的库存管控和稳定的终端渠道,顺势调整报价、提升产销率,精准把握本轮旺季红利,也是当前轻纺城原料市场回暖的真实缩影。
原油供需趋紧叠加旺季来袭轻纺城涤纶长丝涨价后市展望
短期偏强中长期分化,后市行情风险并存
结合市场实况与行业基本面分析,涤纶长丝短期行情偏强格局明确,但中长期分化风险逐步凸显。短期来看,原油供需紧平衡格局难以快速打破,油价将维持高位震荡,叠加旺季需求持续释放,涤纶长丝价格仍有小幅上行空间,其中FDY等终端刚需品种订单扎实、流通性强,行情韧性更为突出。
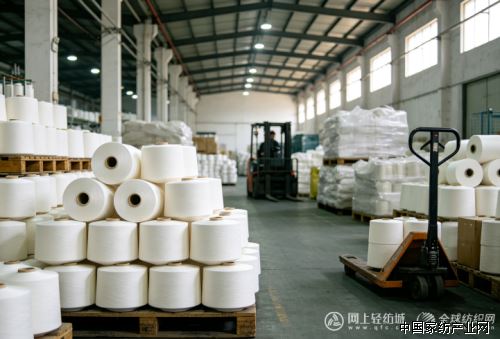
原油供需趋紧叠加旺季来袭轻纺城涤纶长丝涨价后市展望
中长期维度,市场不确定性持续累积。随着后期原油供需格局逐步平衡、行业新增产能释放,成本支撑力度将逐步弱化。同时,原料持续涨价已压缩中下游企业利润空间,若价格持续冲高,终端或将出现接单谨慎、暂停补库的情况,需求传导受阻后,涤纶长丝大概率迎来冲高回调行情。整体而言,当前行业处于成本、旺季双驱动的上行窗口期,短期行情确定性较强。



共有条评论 网友评论