





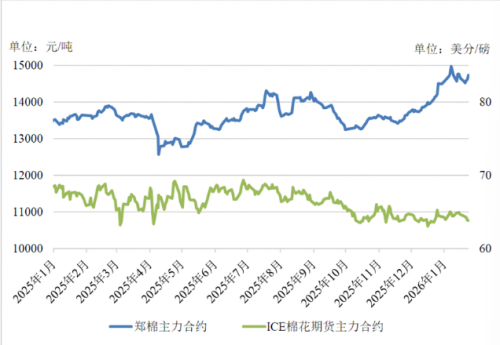
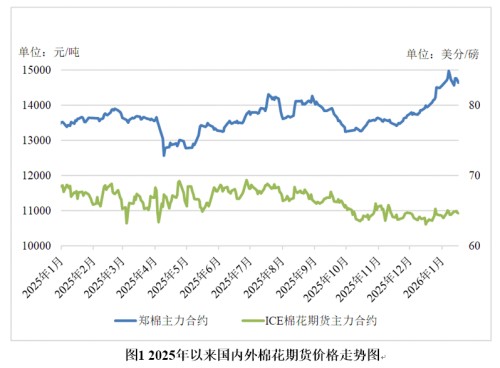
近期国际棉花市场强势拉升,ICE 12月交割棉花期货触及81.3美分/磅涨停板,收盘报81.29美分/磅。本轮涨价并非短期资金炒作,而是全球超低库存基本面、美国棉区极端高温、印度季风干旱减产三重供给利空共振所致,彻底扭转行业宽松供需格局。外盘大涨带动国内郑棉期现货同步回暖,但国内纺织传统淡季形成明显压制,市场整体呈现外强内稳、高位博弈的运行特征。
全球供需格局剧变:库存跌至八年新低,需求回暖加剧缺口
美国农业部6月《棉花与羊毛展望报告》,确立了棉价中长期走强的核心逻辑。数据显示,2026/27年度全球棉花期末库存预计降至71.1百万包,创2018/19年度以来八年新低;全球纺纱需求回升至121.8百万包,达到六年峰值。供给收缩叠加需求高位回暖,全球棉花供需缺口持续放大。同时,全球棉花库存消费比跌至58.4%,同样创下八年低位,行业宽松周期彻底终结,为棉价筑牢长期底部支撑。
短期市场呈现多空分歧,美国棉花周度出口销量环比下滑26%,管理型基金多头头寸减持6460手合约,资金短期获利了结情绪升温。但紧平衡的供需基本面有效托底市场,价格回调后产业买盘积极承接,下行空间十分有限。
主产国天气利空集中爆发,海外减产预期持续升温
本轮棉价快速涨停的直接导火索,是全球两大核心产棉国同步遭遇极端天气,供给端利空集中释放。7月初美国东南部棉花带被高温高压穹顶持续覆盖,迎来历史性极端高温,而当前正值棉花现蕾、开花、结铃的关键生长期,持续高温导致棉田缺水严重,蕾铃脱落风险激增,棉花长势大幅承压。
USDA截至7月5日的作物数据显示,全美棉花优良长势占比仅46%,周环比下滑2个百分点,仅14%的棉花进入结铃期,生长进度显著滞后常年,市场对新季美棉减产、弃耕率上行的预期持续升温。
与此同时,厄尔尼诺天气扰动印度棉花种植,NOAA于6月5日正式宣告厄尔尼诺回归,直接削弱印度西南季风降水。数据显示,印度6月降雨量仅92.2毫米,较157.7毫米的长期均值偏少41.6%,为近25年第五干旱的6月。干旱天气直接拖累种植,印度棉花播种面积同比大降34.6%,仅29.66万公顷。面积锐减叠加持续干旱,印度新季棉花供给缺口大幅扩张,当地出台棉花进口免税政策,进一步分流全球棉源,加剧全球供给紧张格局。
国内市场联动博弈:外盘带动走强,淡季需求制约上行空间
外盘棉价暴涨带动国内市场情绪回暖,郑棉主力合约震荡上行,现货3128B级皮棉近一月累计上涨300-400元/吨,新疆高品级棉基差持续坚挺。外盘走高推升进口棉成本,内外价差收缩,外棉采购热度降温,国内现货流动性提升。截至5月底,全国棉花商业库存374.5万吨,环比去库57.5万吨,新棉上市前国内现货资源偏紧,为棉价提供扎实底部支撑。
国内产区同样存在减产利好,新疆作为核心产棉区,7月初南北疆多地气温突破43℃,棉花正值盛花结铃期,高温易引发花粉失活、伏前桃脱落,严重影响单产。叠加本年度新疆植棉面积同比缩减近4%,新季国产棉减产预期持续发酵。长江流域棉区则多雨寡照、光热不足,全国棉花整体长势不及往年,进一步强化国内供给支撑。
但国内终端需求疲软对冲供给利好,产业链呈现“上游强、下游弱”的分化格局。当前纺织行业处于传统夏季淡季,终端服装、家纺订单不足,织厂采购意愿低迷。棉价上涨倒逼棉纱调价,但市场有价无市,纺企加工利润亏损,中小工厂普遍降负待产。目前纱线、坯布成品持续累库,市场成交偏弱,纺企仅维持刚需补库,无主动备货行为,淡季需求成为制约棉价大幅上行的核心因素,市场维持高位震荡态势。
整体而言,本轮棉价涨停是全球超低库存叠加美印主产国天气利空的共振结果,中长期全球棉花供需紧平衡格局难以逆转,棉价底部稳固、易涨难跌。短期受资金减持、出口数据走弱及国内纺织淡季影响,棉价存在阶段性震荡回调压力,单边追多风险较高。后市重点关注美印产区天气、新疆棉花长势及8月终端订单复苏情况,操作上建议逢低布局多单、谨慎追高,严控短期波动风险。


共有条评论 网友评论