





自2019年起,民营聚酯企业积极向上游拓展,配套发展PTA原料生产,使得PTA产量呈现爆发式增长,并且至今产能增长速度未见明显放缓。近期,多个大型PTA项目取得关键进展,进一步推动行业产能的扩张。
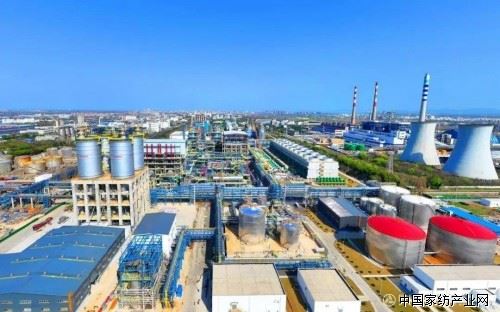
海伦石化项目试车,产能将扩容
日前,江苏海伦石化PTA项目的全厂消防设施已全部完工,为项目投产筑牢根基。当下,AB压缩机油循环已达标,全厂各系统联试工作正有条不紊地推进。海伦石化作为三房巷的全资子公司,现有PTA产能为180万吨,新增的320万吨产能完工后,其PTA年生产规模将跃升至500万吨。
该PTA技改扩能项目引入国外先进的工艺环保技术,致力于打造全国大型PTA工业生产基地。此项目总投资50亿元,工期一年,投产后其PTA产能将继续稳居国内首位。
九江石化项目签约,完善产业链
7月23日,九江经开区举行2025年第七批项目签约活动,其中九江石化300万吨/年PTA项目成功签约。此次签约意义重大,是中国石化打造我国中部地区芳烃产业基地的关键举措,也是落实江西省制造业重点产业链现代化建设“1269”行动计划和九江市制造业“9610”工程、实现企地共同发展的具体实践。
该项目建成后,将有效整合九石化现有的150万吨芳烃项目优势,并结合376万吨聚酯项目,进一步打通从原油到聚酯材料的产业闭环,完善“炼油-芳烃-PTA-PET”全产业链布局。
2025年产能将破9000万吨
近年来,我国PTA行业产能扩张显著,新装置不断投产,在短短20年内便成为全球PTA第一大国。2025年,PTA装置计划投产870万吨,其中虹港石化250万吨装置已投产,海伦石化320万吨的PTA新装置处于试车阶段,独山能源新装置也有待投产。
若不计海伦石化新装置,目前国内PTA总产能为8852.5万吨,待海伦石化320万吨装置投产并稳定运行后,国内PTA月均产量预计将增加25万吨左右,总产能将突破9000万吨。
“开新停旧”优化供需平衡
在产能快速增长的同时,受利润压力影响,老旧产能正以每年百万吨的速度加速退出市场。从PTA产业格局来看,一方面,多数PTA装置实现了上下游配套。以恒逸、恒力、桐昆、新凤鸣为代表的企业,要么配套了上游PX产能,要么配套了下游聚酯产能,产业链综合利润在一定程度上降低了PTA开工对加工费的敏感度;另一方面,随着老旧产能的逐步退出,当前PTA单套250万吨/年以上产能占比接近50%,这意味着存量产能竞争力在逐步增强。
随着行业竞争的日益激烈,中国PTA理论利润率不断下降。在2009-2025年期间,PTA利润率大幅萎缩,从最初盈利近4000元/吨,到如今PTA加工费长期承压于300元/吨以下,逼近近年新装置盈亏平衡线。
在低利润环境下,老旧高成本装置减产压力剧增,行业“开新停旧”进程加快。2024年,国内已淘汰432.5万吨/年的落后PTA产能,2025年预计还将淘汰360万吨/年的落后产能。低加工费致使部分缺乏PX配套的PTA装置减产、检修甚至淘汰,这些举措将有助于优化PTA市场的供需平衡。



共有条评论 网友评论