





开年以来,涤纶长丝在原料带动下出现一波连续拉涨,整体涨幅达100元/吨。每年春节后,类似的涨价潮几乎都会如期上演。究竟是什么因素,让涤纶长丝在春节后迎来价格攀升?
首先,简单介绍涤纶长丝,它是一种常见且重要的化纤产品,高强度、耐磨损,在服装、家纺、产业用纺织品、其他工业等多个领域都有广泛的应用。涤纶长丝作为聚酯纤维的一种主要形态,是以精对苯二甲酸(PTA)或对苯二甲酸二甲酯(DMT)和乙二醇(MEG)为原料,经过酯化或酯交换和缩聚反应,制得成纤高聚物——聚对苯二甲酸乙二酯(PET),再经纺丝和后处理制成的纤维。
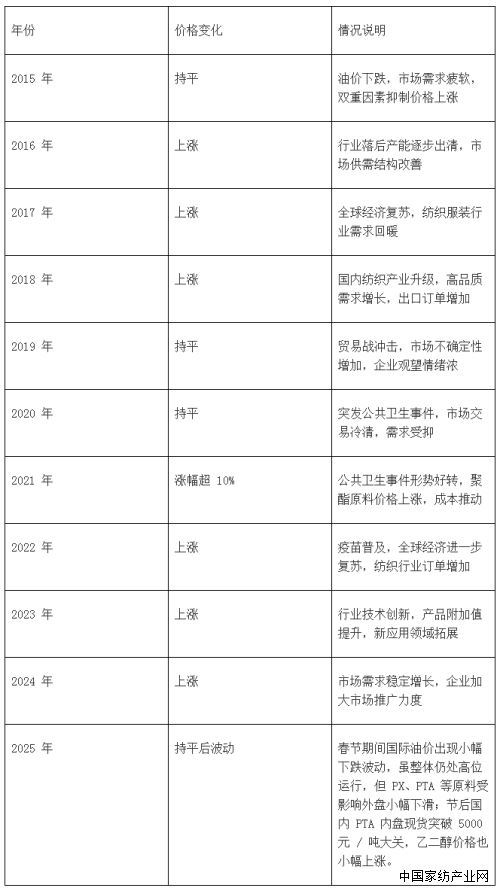
梳理过往十年数据,春节假期后一周,涤纶长丝市场价格整体呈现出上涨态势。其中,2021年涤纶长丝价格涨幅尤为显著,节后一周涨幅超10%。这主要得益于公共卫生事件好转,聚酯原料价格上涨,在成本带动下,涤纶长丝价格水涨船高。
原料成本攀升驱动价格上涨
在涤纶长丝价格体系中,上游原料成本是关键的驱动因素。本次春节过后,PTA内盘现货强势突破5000元/吨,乙二醇价格也呈现出稳步上涨的趋势。作为涤纶长丝生产的核心原料,PTA和乙二醇价格的显著提升,直接导致了涤纶长丝生产成本大幅增加,就像汽车行驶离不开燃油,成本的增加必然推动涤纶长丝价格上扬。
原油作为化纤产业的基石,价格波动对涤纶长丝价格有着深远影响。尽管当前原油市场表现复杂,价格波动频繁,但从长远和宏观角度看,其对涤纶长丝价格的影响力不容小觑。地缘政治的不稳定、全球经济复苏对能源需求的增长,都让原油价格成为市场关注的焦点。即使短期内价格有所起伏,市场对原油及其下游产品价格的上涨预期依然强烈,这种预期有力地支撑着涤纶长丝的价格。
供需关系调整需求强势牵引
春节前,为了降低库存成本和资金占用,部分涤纶长丝生产企业和经销商会适当控制库存水平。春节期间,生产活动相对减少,节后复工,工人返岗,织机开机率大幅提升,涤纶长丝的需求也迅速增长。
从国内市场来看,纺织服装行业在政策支持和消费升级的双重推动下,保持稳中有升的态势。且春季到来,更多新款服装将要上架,作为重要纺织原料的涤纶长丝需求也随之增加。从海外市场看,海外服装及面料批发商库存已降至正常水平,正逐步进入新一轮补库周期。这对我国涤纶长丝出口而言,无疑是一大利好,海外需求的增长将进一步推动涤纶长丝价格上涨。
行业格局变迁竞争左右走向
近年来,涤纶长丝行业竞争格局发生显著变化,头部企业市场份额不断扩大,在行业中占据主导地位。例如桐昆股份、新凤鸣,2017-2023年期间,桐昆股份产能占比从13%提升至27%,新凤鸣从8%提升至15%,两者产能占比合计超过40%。随着头部企业话语权增强,当成本上升等压力出现时,这些行业巨头凭借强大的市场地位,有能力推动价格上涨。
目前,国内拟在建涤纶长丝产能相比产能投放高峰期大幅下降。2025年规划投产仅185万吨,新增产能不仅数量有限,且集中在头部企业。整体供应相对稳定,在需求逐步上升的情况下,市场供需关系更加紧张,推动价格上涨。
回顾2024年下半年,聚酯市场表现低迷,11月聚酯产品价格跌至谷底。然而,12月市场开始触底反弹,春节后反弹趋势持续加强,部分纺织企业节后接单情况远超预期,迎来了“开门红”。纺织企业、投资者对市场前景充满信心,正是这些积极的市场信号激发了整个行业的热情,对涤纶长丝的需求预期进一步增强,促使企业纷纷上调价格,以适应市场发展趋势。



共有条评论 网友评论