





新棉大量上市前,国内棉花供应有限
根据消息,2013/2014年度储备棉投放至2014年8月31日。为了保持政策的稳定性和连续性,在新棉上市前不会调整储备棉投放相关政策。
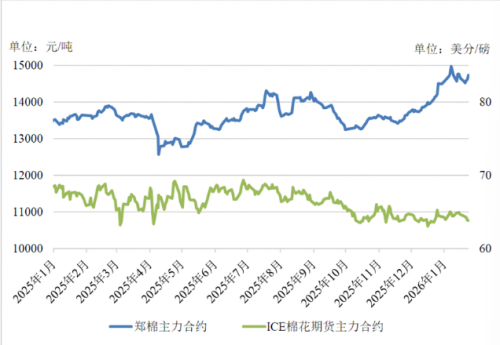
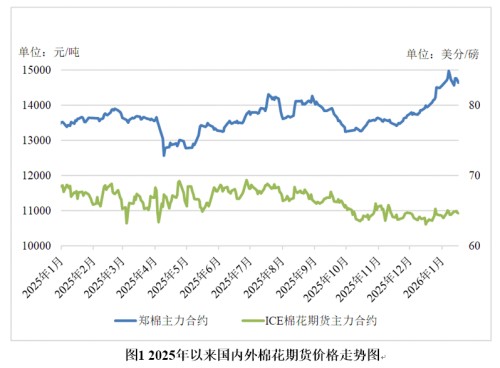
当前国内棉市阶段性供应的主要是抛储棉、进口棉。国家抛储在8月31日结束,意味着在抛储结束后到新棉大量上市前,棉市供应处于“青黄不接”的阶段。国内质量较好的棉花资源紧张迹象已显现,现货商谈重心也较前期明显上移,期货仓单资源有所流出,郑棉9月合约从16500元/吨反弹至17000元/吨附近。
针对停止抛储后阶段性供应紧张的预期,已有纺织企业表示将降低开机率,也有少量纺企在ICE期棉在63~67美分/磅时订购了外棉以满足阶段性需求。
新棉上市期国际市场或现竞争性压价现象
在2014/2015年度,除中国外的全球棉市供应将过剩近270万吨,在进口棉配额有限、中国进口下降预期下,主要棉花出口国需大幅降价争取进口国市场份额。其中,美国和印度棉花出口数量最大,并在中国市场存在较强的竞争关系。
美国农业部7月报告将2014/2015年度印度棉产量下调至610万吨,主要因印度东南季风推迟导致棉区种植进度迟缓,但7月中旬的持续降雨已使印度棉区种植进度明显加快。另外,由于季风的延迟和上一季度较高的收益,印度部分农田改种棉花。因此,2014/2015年度印度棉花产量仍较乐观。
在2014/2015年度新棉大量上市期间,主要棉花出口国在出口市场上的竞争将更加激烈。在新棉上市期,预期外盘期棉价格仍将在低位徘徊,并可能继续走低。由于内外棉价差缩小,内外市场联动性加强,外盘下跌将对国内棉价形成明显压制。国内棉市在无明显支撑和利好的影响下,将延续下跌走势。
结论
综上所述,在资金关注度明显提高的情况下,郑棉期货日内波动加剧。目前,国内期棉下跌已部分消化长期利空消息,短期因阶段性供应偏紧有所反弹,但长期熊市并未终结,长线可关注期棉反弹做空机会,技术上关注14800元/吨、15260元/吨、15700元/吨三个压力位。(期货日报)
新闻链接
农业部将开展棉花市场价格监测
农业部7月11日发布《农业部办公厅关于开展棉花和大豆市场价格监测的通知》,通知指出,今年是国家实行农产品目标价格改革试点工作的第一年。根据2014年中央1号文件要求和国务院有关部署,从2014年起国家将取消棉花和大豆临时收储政策,对新疆(含兵团)棉花和辽宁、吉林、黑龙江、内蒙古的大豆实行目标价格改革试点。按照国务院价格改革方案的分工,相关地区农业部门要及时了解和掌握目标价格政策在执行过程中出现的新情况、新问题,加强农业生产指导,监测生产供给变化情况,对棉花大豆生产的生产成本收益、补贴差额、目标价格水平、农民收入变化等重要数据要做到心中有数。经研究决定,农业部拟从9月份开始,在棉花、大豆试点省(区、兵团)开展目标价格监测工作。
通知要求,新疆、新疆生产建设兵团从9月1日至11月30日止,每个工作日开展棉花市场价格监测,并于当日下午14:00点前报送籽棉价格、衣分、等级、长度、籽棉交售数量、折皮棉价格等;其中,国庆节期间不报送。根据要求,各单位应选取棉花加工厂(轧花厂)作为棉花价格监测点。为提高采价员业务水平,保证监测数据质量,农业部计划于8-9月间,分别在新疆维吾尔自治区和吉林省对所有参与价格采集工作的人员进行培训。黄河流域、长江流域等其他棉区可比照新疆维吾尔自治区监测时间和内容同时开展价格监测工作。
(本文来源: 中国棉花信息网)
免责申明:


共有条评论 网友评论