





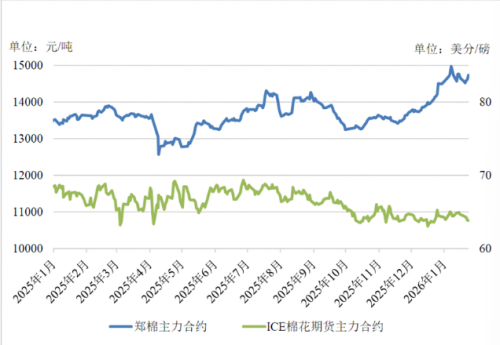
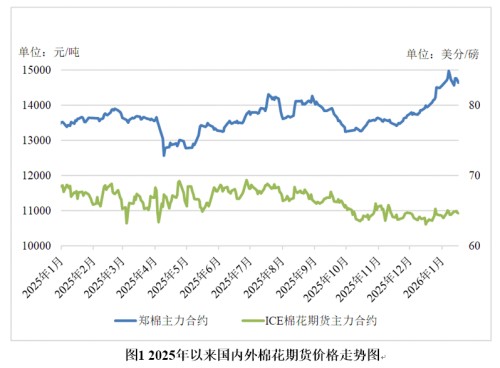
节后第一天郑棉微幅上涨,但笔者对下年度各合约依旧看空。对于主力1405合约,仓单紧张格局依旧,但目前国内库存庞大,市场需求疲软,对国内期现货价格有压制作用,预计1405合约近期将表现为弱势调整。对于下一年度的合约,笔者预计2014/15年度,中国棉花产量为600万吨左右,进口近200万吨,新年度供应达到800万吨左右,但市场普遍预期中国消费不足700万吨,甚至部分机构认为中国消费仅550万吨左右,相对于800万吨的新增供应,中国棉花严重过剩。而且未来中国政府可能继续抛售储备缓解库存压力,这将使棉价维持长期弱势,内外棉价差将继续修正,继续持有1411、1501合约空单。
(本文来源: 网络)
免责申明:


共有条评论 网友评论