





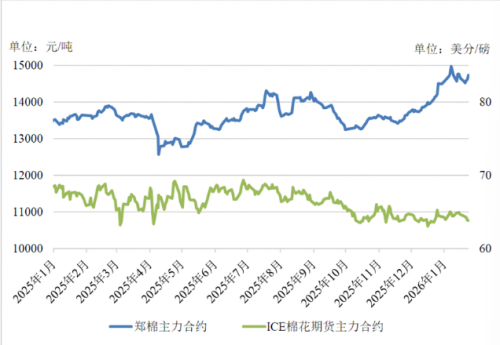
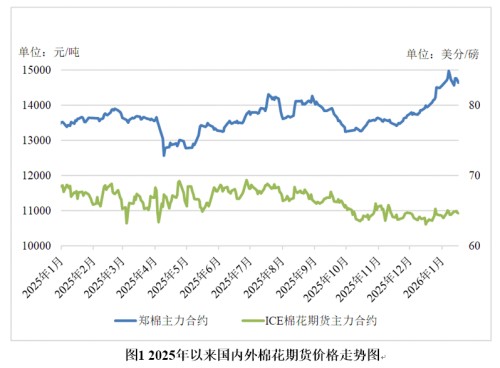
周二ICE期棉小幅上扬,但主力12月合约依然运行于短期均线之下,KD与MACD指标延续空头下跌排列,MACD指标绿继续增长,技术面跌势将延续,短线的反弹无法改变中期跌势,12月合约有望再次挑战82美分/磅强支撑位。
周二郑棉延续增仓上行格局,仓单资源紧张成为郑棉上涨的唯一支撑。目前国内港口库存持续大幅下降,消费买盘有复苏迹象,但市场传闻部分棉花被轧花厂买走,大型企业库存相对较为充足,没有企业推动抛储事宜,抛储可能推后。但目前收储进度远远落后于上年度同期,本周储备棉花开始陆续入库,如果对质量的要求严格,入库难度增加,在收储进度与回款周期延长的情况下,不排除部分棉花进入郑棉市场的可能。而另一方面,港口棉花的下降突显纺织企业库存的下降,市场对抛储的预期越来越强烈,当越来越多的大中型企业库存见底的时候,政府将启动抛储。2014年3月收储结束后,现行储备政策可能被棉农直补政策所替代,在失去政策支撑后,国内现货棉价将向国际棉价靠拢并对郑棉构成压力,对郑棉的反弹不可乐观,对远期合约保持逢高逐步放空思路不改,继续持有1405合约为代表的远期合约空单。
(本文来源: 新浪财经微博)
免责申明:


共有条评论 网友评论