

近期,国内PTA市场受成本与需求双重影响,走势复杂。自1月中旬起,国际原油价格大跌,PTA成本端受挫。截至3月10日,华东地区PTA均价降至4850元/吨,较月初跌2.34%,同比大跌16.92%,逼近4800元/吨箱体下沿。
上周涤纶长丝价格呈现稳中偏弱态势,局部地区价格小幅下调,但整体趋势相对平稳,3月7日,江浙主流涤纶长丝工厂POY(150D/48F)报价在7100-7350元/吨
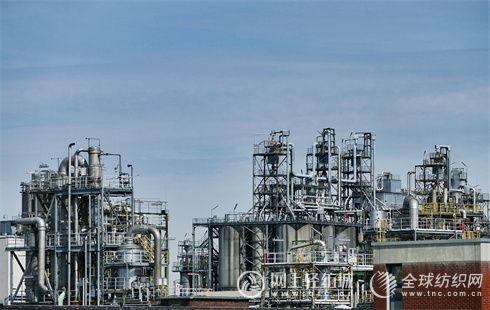
近年来,随着中国聚酯产业链的高速发展,传统发达国家的老牌化工巨头纷纷退出产能,避免竞争。而与此同时,一些新兴国家的聚酯产业链却逐步建立了起来,与中国产能形成了新一轮的竞争。
春节后第二周,国内丙烯腈市场结束持续近40天的单边快速上行,价格于12000元/吨高位水平触顶,且逐步开始回落。此轮价格涨幅达到2400元/吨,涨幅达25%,且此次价格高点也是达到自2022年1月份以来的最高价位。
成本:原料己内酰胺先涨后跌总体上涨,28日基准价11220元/吨,涨幅2.72%。月末上游纯苯价格下行,己内酰胺装置波动小,短期价格高位震荡。
中东地缘局势缓和导致原油风险溢价收窄,叠加美国原油库存超预期增加引发市场对需求前景的担忧,国际原油期货价格在2月21日急挫,美国WTI原油期货主力合约结算价报70.40美元/桶,跌幅2.08美元或2.9%。
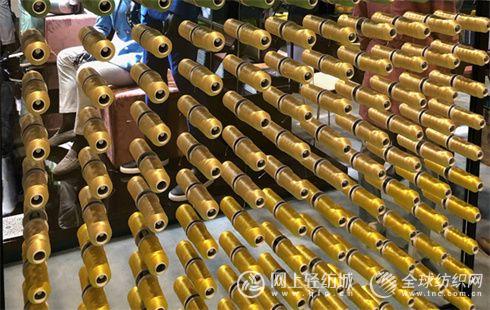
开年以来,涤纶长丝在原料带动下出现一波连续拉涨,整体涨幅达100元/吨。每年春节后,类似的涨价潮几乎都会如期上演。究竟是什么因素,让涤纶长丝在春节后迎来价格攀升?
近年来,户外运动热潮在国内消费市场迅速兴起,尤其是深受年轻群体喜爱,滑雪、露营等相关话题在社交平台热度飙升。这股热潮带动了户外面料市场持续增长,锦纶产业更是发展迅猛。
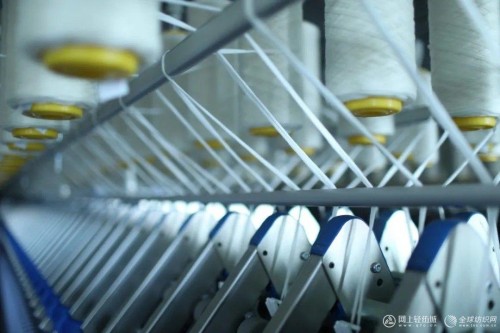
春节以后,虽然聚酯上游原料维持强势,但涤纶长丝却维持了较长时间的横盘状态,这样的横盘状态还会维持多久?
绿色发展已成为聚酯行业高质量发展的底色。在这其中,作为现代金融体系的重要组成部分,期货市场通过充分发挥价格发现、风险管理、资源配置等功能作用,能够为实体产业的绿色发展提供重要的金融支持。

中国通州家纺指数
经中华人民共和国工业和信息化部批准
经中国纺织工业协会批准
经江苏省经济和信息化委员会批准
版权所有© 2009-2021 南通市通州区发展和改革委员会

中国纺织工业协会全国示范平台
江苏省中小企业三星级公共服务平台南通市重点扶持项目联系我们
南通家纺面料群:
群一 215843222 群二 210506864
客服热线:0513-80970550
投诉与合作:0513-80970550
传真:0513-80970550
