

2025年3月,上游原料己内酰胺市场价格延续承压下挫,锦纶PA6切片市场跌势不止,锦纶丝成本端弱势驱动,下游需求未有好转,表现清淡,下游按需采购,场内实单成交有限,业者多持谨慎观望态度
在化纤市场中,涤纶长丝作为重要的组成部分,其市场行情一直备受关注。3月,国内涤纶长丝市场整体呈现震荡下行的态势,多种因素交织,共同塑造了这一市场格局。
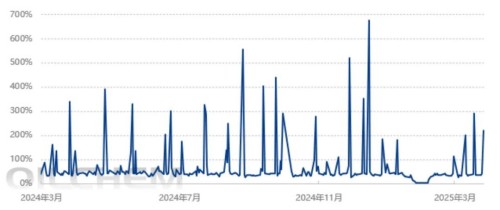
3月26日,随着聚酯工厂普遍的让利出货,国内涤纶长丝平均产销率高达219.9%,尤其是尾盘阶段,涤纶长丝局部产销继续提升,部分较高工厂产销率甚至到达了400%附近,让聚酯工厂缓了一大口气。
截止到3月23日,粘胶短纤市场均价为13600元/吨,与上上周价格持平。
近期,化纤市场因成本和供需的差异,锦纶、涤纶市场走向分化。
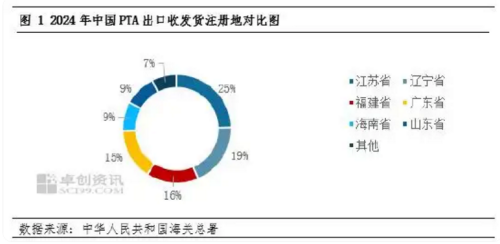
PTA作为重要的纺织原料,其供需格局备受世界各地关注,而中国作为PTA最大产能国,在世界占据重要地位。伴随着中国PTA产能的持续扩张,中国PTA产业的整体竞争力得到了显著提升
短期来看,下游聚酯进入传统旺季,叠加PTA检修集中,库存或持续去化。当前低加工费下,PTA进一步下跌空间有限,阶段性修复可期,但高库存基数与供应牵制限制反弹高度。
行业的风云变幻,当聚酯价格迎来转折,纺织产业海外布局踏上新途,机遇与挑战的旋律已然奏响。
进入3月以后,涤纶长丝整体表现弱势,纺织市场整体需求不足是一个原因,但在国际油价下跌影响下,上游产品持续走弱也是一个重要因素。而近期,聚酯上游原料表现出了触底反弹的态势。
上周(3.10-14),涤纶长丝价格走势不容乐观,整体呈现出稳中偏弱的态势,价格重心也出现了零星下调。3月14日,江浙地区主流涤纶长丝工厂报价如下:POY(150D/48F)价格区间在7100-7350元/吨;

中国通州家纺指数
经中华人民共和国工业和信息化部批准
经中国纺织工业协会批准
经江苏省经济和信息化委员会批准
版权所有© 2009-2021 南通市通州区发展和改革委员会

中国纺织工业协会全国示范平台
江苏省中小企业三星级公共服务平台南通市重点扶持项目联系我们
南通家纺面料群:
群一 215843222 群二 210506864
客服热线:0513-80970550
投诉与合作:0513-80970550
传真:0513-80970550
