

周三PTA行情窄幅上涨,收复周初跌幅,主因是盘中原油行情反弹,大宗化工品行情多数微幅上涨,叠加华南110万吨、125万吨PTA装置计划外减产20%,利好PTA市场。
8月5日,PTA期货低位窄幅震荡,现货成交氛围略有好转,基差偏弱,贸易商商谈为主,少量聚酯工厂有出货。主流供应商有出货。
8月伊始,国际原油市场便呈现出震荡下行的态势。近期国际油价波动显著,近两个交易日累计下挫逾5%,这一跌势与OPEC+的增产决策紧密相关。
近期,PTA价格持续回落。一方面,“反内卷”情绪降温,整体价格出现回落调整。另一方面,PTA产业链自身供需不佳,需求乏力,累库预期增强。
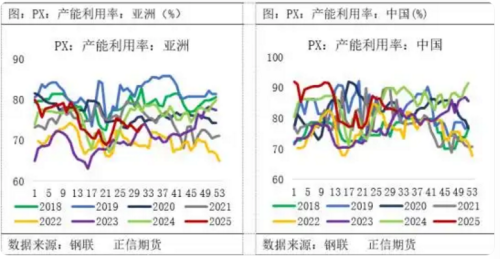
3-6月份PTA经历了检修高峰期,7月PTA装置检修不多,产量创历史新高,主力供应商持续出货,叠加华东新装置投产预期,现货基差跌幅较大
自2019年起,民营聚酯企业积极向上游拓展,配套发展PTA原料生产,使得PTA产量呈现爆发式增长,并且至今产能增长速度未见明显放缓。
截至7月31日当周,本周PTA工厂库存在3.82天,较上周-0.17天,较去年同期+0.29天,整体来看,国内主流大厂降负,供应端小幅萎缩
7月31日,PTA期货震荡下跌,现货市场商谈氛围清淡,现货基差走弱。下周在09-15有成交,价格商谈区间在4780~4865附近。8月底在09-10~15有成交。主流现货基差在09-15。
7月29日,PTA期货跟随成本端震荡偏弱,不过华东720万吨PTA装置降负消息带来一定支撑,期货盘面跌幅收窄,现货市场商谈仍然清淡,现货基差偏弱。
当前,PTA加工费处于偏低水平,市场随之开启估值修复走势。不过,其供应端保持稳定,下游需求却已进入淡季,在供大于求格局下,库存正进入上升周期。

中国通州家纺指数
经中华人民共和国工业和信息化部批准
经中国纺织工业协会批准
经江苏省经济和信息化委员会批准
版权所有© 2009-2021 南通市通州区发展和改革委员会

中国纺织工业协会全国示范平台
江苏省中小企业三星级公共服务平台南通市重点扶持项目联系我们
南通家纺面料群:
群一 215843222 群二 210506864
客服热线:0513-80970550
投诉与合作:0513-80970550
传真:0513-80970550
