

国庆假期后,原油市场风云突变,涤纶长丝厂商在成本与库存的双重夹击下,心态出现明显分化。部分厂商已按捺不住,率先降价“抢跑”,但下游跟进谨慎,市场杀跌情绪弥漫。
本周PTA行情下跌,主因是成本下降且PTA现货供应充足。国际能源署预测2026年原油将出现巨大的供应过剩,利空原油行情,间接利空PTA市场。
本周PTA行情下跌,主要是成本下降,且PTA现货供应充足。国际能源署预测2026年原油将供应过剩,利空原油行情,间接影响PTA市场。
10月13日,上周五夜盘原油暴跌,周一有所修复,PTA期货低开震荡,最终跌幅不大,PTA期货震荡收跌,现货市场商谈氛围一般,现货基差走弱,贸易商商谈为主,个别聚酯工厂有递盘。11月成交商谈氛围好转。
2025年国庆及中秋双节假期过后,国内丙烯腈市场整体表现偏弱,价格呈现低位调整态势。截至10月9日,华东港口地区主流出罐自提价格参考8050-8150元/吨
国庆长假结束后,化纤市场迎来传统“金九银十”的关键节点。作为纺织原料的风向标,涤纶长丝(涤丝)及其下游市场的开市动态备受业界关注。
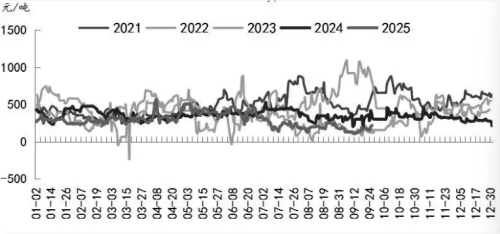
当前正值纺织服装行业“金九银十”传统旺季,但聚酯原料市场表现不尽如人意。以PTA为例,9月郑商所PTA期货主力合约价格从月初4800元/吨跌至最低4530元/吨。
夜盘甲醇期货主力MA2601合约收盘2338元/吨,较上一交易日跌幅0.76%,增仓2.9万手,持仓89万手。
过去五年PTA行业快速扩张,产能年均复合增速达到11%,至25年8月底国内产能总量已达到8,855万吨。
截止9月26日PTA华东地区市场均价在4639元/吨,较周初上涨0.28%。周初受部分装置重启以及原油价格走弱,PTA价格重心下移。

中国通州家纺指数
经中华人民共和国工业和信息化部批准
经中国纺织工业协会批准
经江苏省经济和信息化委员会批准
版权所有© 2009-2021 南通市通州区发展和改革委员会

中国纺织工业协会全国示范平台
江苏省中小企业三星级公共服务平台南通市重点扶持项目联系我们
南通家纺面料群:
群一 215843222 群二 210506864
客服热线:0513-80970550
投诉与合作:0513-80970550
传真:0513-80970550
