
近期,国际纺织制造商联合会(ITMF)发布第40期全球纺织行业调研(GTIS),勾勒出未来半年全球纺织“谨慎乐观、弱复苏、高度分化”的整体图景。而在国内面料核心枢纽绍兴中国轻纺城,国庆长假结束之后,市场行情也印证了全球产业链的这一特征。秋冬面料询盘有所回升,但大单稀缺、短单碎片化,内外市场冷暖分化同步显现。
全球景气弱修复,区域分化格局加剧
本次ITMF调研数据显示,全球纺织经营景气平衡值回升至-23个百分点,较前期低点明显改善,但整体仍处在收缩区间,属于情绪修复,并非基本面强反弹。从区域维度看,南亚、非洲是全球仅有的景气正向区域,持续承接纱线与成衣产能转移,成为全球纺织增长引擎;欧洲、北美及中美洲景气读数大幅为负,终端消费疲软、品牌持续去库存;东亚、东南亚作为传统制造基地,后市预期同样偏谨慎。
产业链层面延续两端强、中间弱的格局。再生纤维、生物基纤维等绿色差异化产品需求韧性更强;中游环节压力突出,纺纱、印染后整理、纺机企业经营承压,印染板块景气垫底。核心原因在于下游品牌资本开支保守,不愿新增设备投入,中间加工环节议价能力偏弱,原料、能源、环保成本挤压利润空间。
全球订单持续偏弱,短单经营成常态
订单端,全球新接订单指数小幅改善但仍处于负值区间,全球企业平均在手订单仅维持2.3个月,产能利用率71%,远低于疫情前水平。
未来半年预期平衡值回升至+19pp,但46%受访企业判断行情基本维持不变,乐观预期缺少长周期、大批量订单支撑。全球市场普遍以小批量、短交期补货订单为主,企业扩产意愿低迷,优先控库存、保客户,避免盲目新增产能。调研同时指出,行业三大核心风险依次为需求疲软(56%)、原材料价格波动(42%)、能源成本上涨(41%),叠加欧美绿色合规新规密集落地,碳足迹核验、环保宣传举证、反超快时尚法规持续抬高出口门槛。
节后轻纺城回暖,秋冬面料询盘升温
放眼国内,国庆假期结束,市场行情与全球趋势形成呼应。中国轻纺城市场节后客流逐步回升,秋冬面料进入采购窗口期,毛呢、磨毛布、保暖弹力面料、户外功能面料询单偏多,内销服装品牌、电商客户、二批采购商陆续进场看样、寄样、试样。
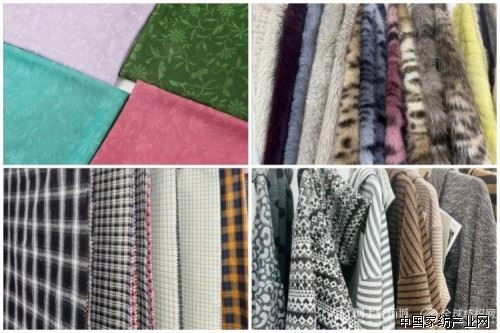
但走访市场不难发现,热闹集中在样品与小单,大批量订单依旧难寻。当前客户下单逻辑以试销、按需翻单为主,几十米、几百米的小单占比持续走高,长单、大单寥寥,典型“小单快反”模式。大路货常规面料内卷严重,报价承压,利润微薄;具备功能性、环保再生、特殊肌理的差异化面料,询盘稳定性更好,议价空间相对充足。
内外贸走势分化,市场布局多元调整
内外贸分化同样在轻纺城体现。内销客户聚焦秋冬上新,打样频次高、交付要求快;外贸客商更加审慎,欧美客户下单保守,订单拆分明显,同时对面料环保认证、化学品管控、碳相关资料的要求持续提升;不少外贸商户主动转向“一带一路”、东南亚、非洲等新兴市场,对冲欧美需求疲软带来的压力。
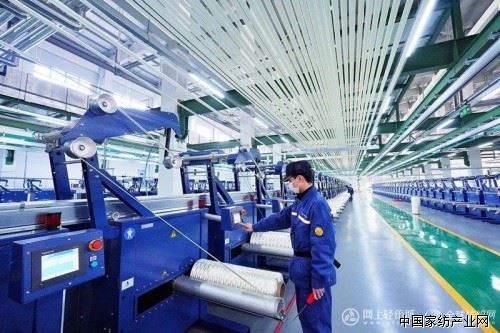
织造、印染端配套开工也保持谨慎。江浙织造、印染工厂没有随节后市场快速拉满负荷,企业以按需排产为主,不敢提前备坯、大规模投产,与ITMF调研中“企业不愿扩产”的全球判断保持一致。不少柯桥商户已经主动调整经营策略,减少低附加值常规面料备货,增加再生面料、功能面料新品储备,依托柯桥质量基础设施一站式平台,完善检测、认证能力,适配海外绿色合规要求。
后市展望
未来半年全球纺织行业不存在全面回暖,复苏缓慢且不均衡。南亚、非洲继续释放产能红利;欧美终端需求偏弱,绿色合规成本持续抬升;传统制造区域订单压力持续。国内市场将延续结构性行情,秋冬面料阶段性询盘回暖,但订单碎片化、短单化的特征不会改变。


共有条评论 网友评论