
海关总署最新发布数据显示,2026年1‑8月,我国纺织品服装外贸出口呈现美元计价增长、人民币计价微降的分化格局,8月出口延续连续三个月7%以上的同比增幅,服装出口成为拉动大盘上行的核心动力,行业在复杂外部环境下展现出较强韧性。
出口数据现分化格局服装板块拉动增长
按美元口径统计,今年前8个月全国纺织品服装累计出口额2033.1亿美元,同比增长3.1%,累计增速较1‑7月扩大0.7个百分点。细分品类看,纺织品出口980.3亿美元,同比增长3.7%;服装出口1052.8亿美元,同比增长2.5%。8月当月,纺织品服装出口285.7亿美元,同比增长7.7%,在7月高增速基础上小幅抬升。其中纺织品出口126.9亿美元,同比增长2.4%,增速环比有所放缓;服装出口表现格外亮眼,当月出口158.8亿美元,同比大涨12.3%,增幅较7月扩大近4个百分点,海外终端成衣补库需求集中释放,带动服装出口快速上行。
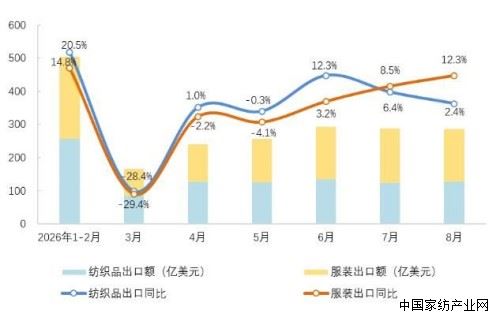
转换为人民币计价,数据则折射出国内企业营收端的现实压力。1‑8月纺织品服装累计出口14024.8亿元,同比下降1%,纺织品出口6767.4亿元,同比下降0.3%;服装出口7257.4亿元,同比下降1.6%。8月单月,纺织品服装出口1940.9亿元,同比增长2%,环比小幅回落1.1%。内外口径的数据差异,充分反映汇率波动对纺织企业利润空间带来的直接影响。
海外消费冷暖不均主要市场复苏分化
从市场端来看,下半年以来全球各国服装零售表现出现明显分化。美国市场消费韧性较强,7月服装门店销售同比增长约5%,行业去库存进程基本完成,服装品类零售表现向好,为我国纺服出口形成短期支撑。
反观欧盟、日本、韩国市场,复苏动能偏弱。欧元区受能源开支挤压,居民可支配收入受限,7月零售量环比下降0.6%;日本家庭服装消费已经连续多月收缩;韩国高温叠加高物价压制消费,线下服装销售环比下滑。综合来看,欧洲及日韩市场需求回暖空间有限,传统主力市场增长天花板显现,给出口企业带来不小压力。
轻纺城感知市场脉搏订单结构呈现新特征
处在产业链上游的中国轻纺城,全球约四分之一的纺织面料在此流通交易,大量面料订单直接传导至全国纺服制造环节。2026年8月,柯桥纺织外贸指数显示市场呈现“价跌量升”特征,外贸订单环比有所增加,市场商户集中承接秋冬面料订单,但产品议价能力偏弱,价格端承压明显,与全国层面纺织品增速放缓、服装增速走高的特点相互印证。
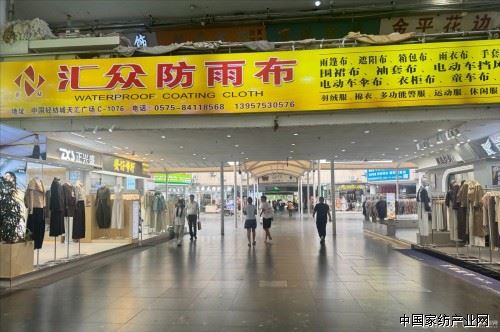
不少经营户反馈,当前海外采购商优先下单成衣成品,上游面料采购节奏相对滞后。市场订单呈现短单、小单占比提升的特点,大单、长单仍较为稀缺,企业接单的不确定性有所增加。
面对海外市场冷热不均,轻纺城经营主体没有单纯依赖传统欧美市场,正在积极探索破局路径。紧抓国内消费升级机遇,开发户外功能面料、时尚女装面料、家居布艺等差异化产品,推动市场从简单现货批发向设计研发、选品展示一体化转型,众多商户选择内外贸并举,平滑海外订单波动带来的经营冲击。
多重风险仍存统筹内外提升产业抗风险能力
国际贸易保护、关税政策持续扰动海外订单,人民币汇率、海运运费波动,持续考验企业成本管控能力。外部需求分化的格局短期难以完全扭转,行业想要实现稳健发展,既要看到出口回暖带来的机遇,也不能忽视潜藏的各类风险。在内外市场双向发力之下,纺织服装行业有望在震荡中积蓄力量,夯实高质量发展的根基。


共有条评论 网友评论