
近日,中国缝制机械协会发布2026年上半年行业经济运行分析报告。数据显示,上半年全行业312家规上企业实现营业收入183亿元,同比增长12.18%;利润总额9.85亿元,同比增长17.35%;累计出口额20.53亿美元,同比增长2.69%。面对复杂多变的外部环境,我国缝制机械行业承压克难、创新求变,整体产销保持基本稳定,内销降幅持续收窄,外贸实现小幅增长,充分展现出产业较强的发展韧劲。
生产端企稳上行,智能化转型提速增效
从生产端来看,行业整体企稳上行,智能化转型步伐持续加快。1‑6月,规上企业累计工业增加值增速达11.5%,显著高于全国工业平均水平。协会百家整机企业统计数据显示,上半年完成工业总产值120亿元,同比增长1.75%;缝制设备总产量341万台,同比增长8.97%,其中工业缝纫机产量251万台,同比增长10.17%。值得关注的是,自动化设备产量同比大增36.41%,增速大幅跑赢传统缝制机型。
市场结构深度调整,内外销市场分化运行
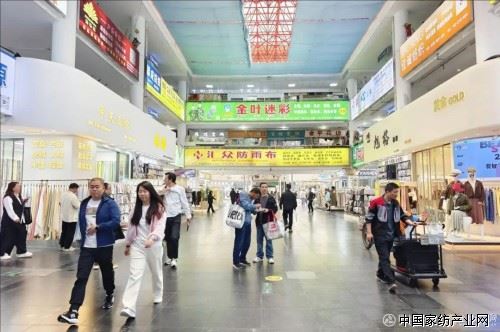
设备端的结构变化,也折射出下游纺织服装产业的真实需求变迁。作为全国纺织面料核心集散地,中国轻纺城市场的订单面貌正是产业变化的鲜活缩影。
当下市场传统大批量长单占比缩减,小单快反、柔性定制成为主流贸易模式,几百米起订的柔性订单占比持续走高,线上云选样、线下快速打样的模式广泛普及,面料商户、服装加工厂不再盲目囤货,更多依据终端反馈按需排产。与之对应,下游鞋服制造企业的设备采购逻辑也发生改变,不再单纯追求单机产能,转而更加看重自动化产线、整厂数字化解决方案,设备更新需求向高附加值方向倾斜。
市场端呈现出内销筑底修复、外贸分化运行的格局。内销层面,行业降幅明显收窄,需求结构加速升级。上半年国内社会消费品零售总额同比增长1.3%,服装鞋帽、针纺织品类零售额同比增长6.7%。但受国际订单不足、综合成本抬升等因素影响,下游鞋服企业设备采购意愿整体偏弱。经协会测算,上半年缝制设备内销同比下滑约15%,不过降幅较上一年度收窄10‑15个百分点。一批深耕柔性生产的中小服饰工厂,为适配碎片化订单,仍在适度更新自动化缝制、绣花设备,高附加值订单阶段性回流国内,带动内需市场由过去“量的扩张”转向“质的提升”。
外贸小幅增长,品类与区域分化特征显著
外贸市场实现小幅增长,但区域市场分化特征十分突出。上半年国内缝制机械产品出口额20.53亿美元,同比增长2.69%。细分品类中,工业缝纫机出口278万台,同比增长6.25%,出口额8.57亿美元,同比下降2.55%;刺绣机出口表现亮眼,出口额5.61亿美元,同比增长19.19%。从区域来看,对南亚、拉美、中亚市场出口增长显著;东盟、西亚、东亚市场出口有所回落。印度、巴西、印尼、美国等市场出口增速较快,越南、巴基斯坦、孟加拉国等市场出口出现负增长。
全球纺织服装产业布局正在加速向南亚、拉美、中亚转移,这直接造成缝制机械出口市场冷热不均。国内下游纺织产业正全面拥抱小单快反、柔性制造,带动缝制设备需求从单机性能,升级到自动化产线与整厂数字化改造。出口虽然增幅放缓,但整体规模仍在扩张,依旧是行业稳增长的重要支撑。


共有条评论 网友评论