
海关总署7月14日发布2026年上半年纺织品服装出口完整数据,在全球通胀高企、地缘环境多变的大背景下,我国纺服外贸交出一份“总量平稳、结构分化、月末回暖”的半年答卷。
半年大盘基本盘稳固,6月迎来行情拐点
从美元计价口径来看,今年1-6月全国纺织品服装出口总额1459.6亿美元,同比增长1.4%,规模站稳历史同期高位,外贸底盘保持稳定。细分品类走势呈现明显分化:纺织品出口730亿美元,同比上涨3.5%,上游原料、中间品订单韧性十足;服装出口729.6亿美元,同比小幅下降0.7%,好在降幅较去年同期收窄0.9个百分点,终端成衣下行压力有所缓和。
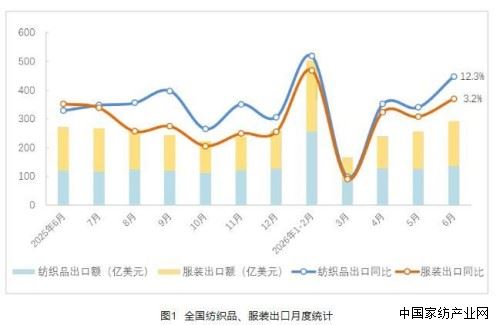
单看6月数据,行业迎来超预期反弹,多重利好集中释放,当月纺服出口292.7亿美元,同比增长7.2%,环比大涨14.3%,海外秋冬备货潮正式开启。其中纺织品出口135.2亿美元,同比增幅达12.2%,环比提升7.4%;服装出口157.5亿美元,同比上涨3.2%,环比激增21%,成衣补单需求集中释放。
切换人民币统计维度,汇率波动对出口数据形成一定扰动。上半年纺服累计出口10122.2亿元,同比下降2.2%。纺织品5064.2亿元,仅微降0.1%,抗风险能力突出;服装5058亿元,同比下滑4.2%,成衣制造企业利润承压。6月人民币口径同步回暖,当月出口2002.5亿元,同比、环比双双走高,面料板块增长亮眼,服装虽同比小幅回落,但超两成的环比涨幅足以印证海外真实采购需求。
海外市场冷暖不均,中美市场成最大亮点
梳理前5个月海外市场出口表现,全球需求格局呈现显著割裂态势。美国市场成为上半年行业最大增量来源,我国对美纺服出口增速较去年同期扩大15个百分点。中美元首会晤明确双边关系新定位,有效稳定市场预期,叠加海外品牌库存去化完成,采购商加大对华供应链采购力度,持续拉动出口增量。
反观欧盟、日本、韩国等传统成熟市场,增长动能持续走弱。欧盟深陷高能源成本带来的通胀难题,居民服饰消费意愿持续走低;东盟、日韩受地区局势、能源价格上行双重制约,自我国纺服进口规模同步回落。此外,中东局势阶段性缓和、航运成本回落,也成为拉动6月整体出口修复的重要短期利好。
产品结构差异凸显产业链优势,成衣赛道仍承压
前5个月细分品类数据,直观展现出上下游截然不同的经营处境。纺织中间品订单表现亮眼,纱线出口同比增长6.6%,面料出口仅微降0.5%;终端纺织制品出口同比上涨2.6%,反观服装及衣着附件出口同比下降1.6%。
究其根源,当前海外品牌普遍采取低库存运营策略,减少大额成衣长期订单,转而高频采购纱线、面料等半成品。而我国拥有全球完整的纺织产业链,从化纤、纺纱、染整到成品一站式配套,交付效率、产品品质难以被其他地区产能替代,这也是上游纺织品类持续保持增长的核心底气;反观成衣代工赛道门槛偏低,国际产能分流、低价内卷问题突出,长期承压态势短期难以扭转。
外部挑战犹存,产业底气充足
放眼下半年,全球经贸大环境依旧复杂。世界银行预警,全球经济将持续遭遇能源涨价、通胀高企、海外收紧货币政策三重压力,全球消费增长持续走弱,国内纺服出口想要稳住规模、优化产品结构,依旧面临多重挑战。欧美终端消费复苏乏力、生产端各类成本居高不下、全球贸易格局碎片化带来的产能竞争,都将持续考验行业企业。
2026上半年纺服外贸走出“总量平稳、结构分化、月末回暖”的特殊行情,6月出口反弹为行业注入信心,也清晰指明转型方向。依靠低价走量的粗放出海时代已然落幕,完整产业链、产品创新、全球多元布局,才是行业穿越周期的核心抓手。下半年外部环境不确定性仍存,但依托国内深厚的纺织产业根基,企业及时调整产品与市场布局,行业外贸大盘仍具备平稳运行的坚实支撑。


共有条评论 网友评论