
当下,“中国+1”已是全球纺织行业主流采购布局,国际品牌持续将纺纱、织造、成衣组装等低端产能向越南、孟加拉国、印尼等东南亚、南亚国家转移,实现终端产能多元化。
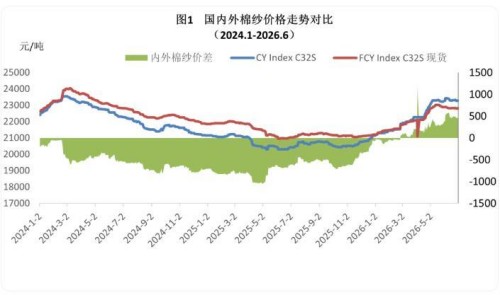
2026年6月棉纺织行业陷入传统淡季,服装、家纺终端需求走弱,下游备货意愿低迷,全产业链产销放缓。
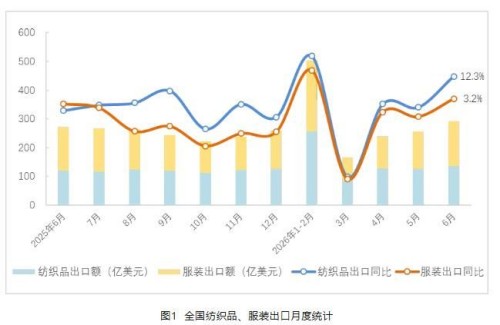
海关总署7月14日发布2026年上半年纺织品服装出口完整数据,在全球通胀高企、地缘环境多变的大背景下
近期,棉花价格区间震荡,涤纶短纤价格止跌反弹,粘胶短纤价格持稳。棉纺织市场淡季行情维持前阶段水平,整体成交节奏平缓
2026年,《“十五五”碳达峰行动方案》正式印发,为全国工业领域低碳转型划定清晰行动路线。
今年前5个月我国家用纺织品出口顶住全球贸易放缓、区域需求分化、外部环境复杂多变等多重压力,整体保持稳健运行。
2026年1-5月我国服装(含衣着附件,下同)出口572.5亿美元,同比下降1.6%。面对全球经济放缓、地缘冲突频发、贸易政策多变的外部压力
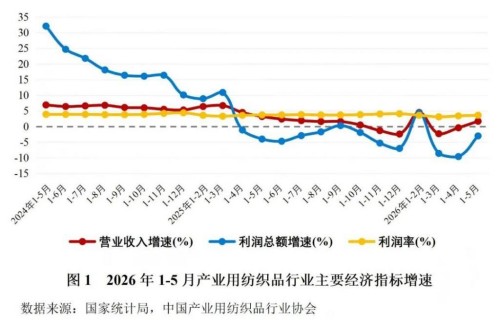
2026年1-5月,全球经济呈现低增长、高粘性通胀、地缘风险主导的复杂态势,全球增长预期被多次下调
近期,棉花价格先涨后降,涤纶短纤价格受原料影响持续下降,粘胶短纤价格稳中有升。棉纺织市场淡季行情持续
传统制鞋业长期依赖模具量产、流水线作业与多级分销模式,生产逻辑固化、产品迭代缓慢,长期陷入同质化竞争与存量内卷困境。

中国通州家纺指数
经中华人民共和国工业和信息化部批准
经中国纺织工业协会批准
经江苏省经济和信息化委员会批准
版权所有© 2009-2021 南通市通州区发展和改革委员会

中国纺织工业协会全国示范平台
江苏省中小企业三星级公共服务平台南通市重点扶持项目联系我们
南通家纺面料群:
群一 215843222 群二 210506864
客服热线:0513-80970550
投诉与合作:0513-80970550
传真:0513-80970550
