
据“中国•通州家纺指数”监测显示,2026年9月份(9月10日——10月10日,下同),“中国通州家纺指数”中商户月度市场景气指数、50指数呈现不同程度的上升,工业景气指数出现下滑。其中反映面料价格涨跌的商户月度市场景气指数当前(10月10)收盘于94.7点,同比上个月的84.19点上升了10.51点,指数呈现上升趋势;反映企业信心的工业企业景气指数当前收盘于101.67点,同比上个月的102.88点下降了1.21点,指数呈现下降趋势;代表南通地区50家规模企业生产经营状况的50指数当前收盘于723.6点,同比上个月588.24点上升了135.36点,指数呈现上升趋势。9月正值家纺行业传统“金九”旺季,南通家纺市场进入秋冬集中备货关键周期。本月本地产业扶持政策持续落地,各类家纺展会、供需对接活动有序开展,有效激活市场流通氛围。终端备货需求稳步释放,市场整体交易活跃度环比提升,规模企业产销运转持续修复。但本轮旺季呈现温和回暖态势,市场缺乏大批量长线订单支撑,以柔性短单、阶段性补单为主,叠加原料价格波动、成本压力持续存在,行业整体呈现稳中修复、结构性分化的运行特征。
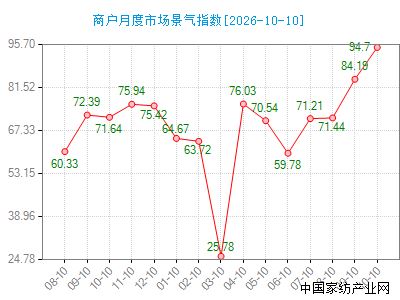
9月商户景气指数上升,市场整体经营信心回暖,场内交易氛围持续向好。随着秋冬备货窗口期开启,下游成品企业采购活跃度提升,商户询单、打样、下单数量较上月明显增多,市场流通节奏加快。下游订单以柔性短单、补单居多,虽然超大批量订单相对有限,但订单频次有所增加,商户日常出货量稳步提升。上游原料价格震荡收窄,行情趋于平稳,减少了商户对于成本大幅波动的担忧,采购备货心态更加积极,不再过度观望。同时线上电商渠道持续发力,终端市场需求传导至面料端,进一步带动商户出货,提振从业者对后市的信心。当前市场仍存在一定压力,下游客户下单较为谨慎,多数商户依旧严控自身库存,以按需备货为主,避免存货积压带来的资金压力。市场商户之间接单情况存在分化,头部商户订单充足,部分中小商户仍以刚需散单为主。展望后市,商户普遍看好后续旺季行情,但也保持理性,警惕终端需求后劲不足等不确定因素。后续商户将紧盯市场动态,灵活调整出货节奏,把控库存规模,抢抓秋冬市场的订单机遇。
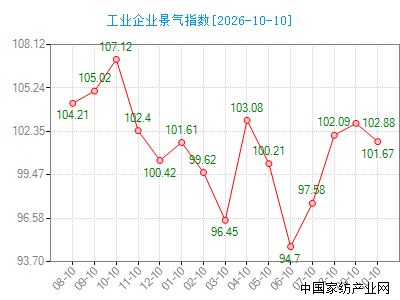
9月工业企业景气指数小幅回落,企业整体经营信心呈现政策活动托底、现实经营承压的分化格局。本月本地密集落地家纺产业纾困政策、开展多场行业展会与供需对接活动,对市场情绪形成阶段性提振;但受生产经营多重指标走弱影响,企业中长期经营预期趋于审慎,整体信心环比有所弱化。政策与行业活动有效缓解企业经营负担、优化营商环境,拓宽企业接单渠道,短期意向订单有所增加,一定程度稳住了市场基本情绪,为行业信心提供支撑。但从企业实际经营维度看,制约信心的负面因素更为突出。本月下游市场缺少大额长单支撑,订单以碎片化短单、阶段性补单为主,产销释放不及预期,部分企业库存周转压力上升。同时主要原材料价格震荡波动,人工、能耗成本刚性上涨,持续抬高生产成本,压缩企业盈利空间。资金端流动资金持续偏紧,客户回款周期拉长、货款拖欠增多,叠加中小企业融资难度较大,企业扩产意愿低迷,固定资产投资保持谨慎。受订单不确定性与利润收缩影响,企业用工需求趋于保守,新增招工规模收缩;同时盈利承压下,企业科技创新、新品研发投入积极性下降,产品迭代节奏放缓。整体来看,政策利好与行业活动仅带来短期情绪修复,无法抵消成本、资金、订单、盈利等实质性压力,是本月景气信心小幅下滑的核心原因。后市企业将以稳现金流、控库存、按需排产为主,观望旺季需求持续性,谨慎布局后续生产经营。
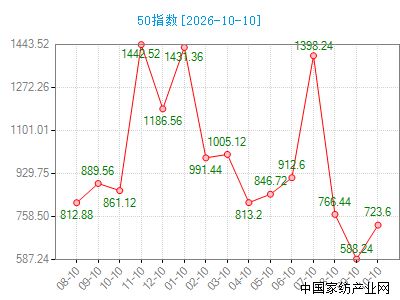
9月,伴随家纺秋冬传统备货周期开启,叠加地方惠企政策落地、多场行业专业活动赋能,南通规模家纺企业整体生产经营状况环比回升,产销指标实现阶段性向好,产业链运转效率明显提升。政策层面,本地持续推出税费减免、研发补贴、融资帮扶、知识产权保护等惠企举措,通过政企对接专场直面企业流动资金、用工保障等现实难题,降低企业制度性经营成本,为规模企业扩产接单筑牢政策支撑。本月家纺设计周、画稿交易会、选品洽谈会等行业活动密集举办,搭建起设计研发、供需对接平台,不少规模企业通过展会获取秋冬新品订单,订货量显著增长,带动企业生产总量上行,工厂开机率稳步抬升。从核心经营数据来看,下游渠道秋冬备货需求释放,企业产品销售环比回暖,成品库存得到有效去化,资金周转效率改善。但经营压力依旧客观存在:主要原材料价格震荡起伏,人工、能耗等刚性成本持续走高,挤压企业盈利空间;当前订单结构以短单、分批补单为主,长期大额订单偏少,下游回款周期拉长。受阶段性订单增量带动,企业临时用工需求有所上升,但多数企业对于固定资产大额投入、大规模科创研发保持审慎,以按需投入为主。整体来看,本月规模家纺企业实现阶段性回暖,但尚未形成持续性爆发行情。后市企业将紧抓旺季窗口期稳固订单,严控原料与成品库存、优化现金流;同时依托地方政策、行业展会资源深耕原创设计、拓宽线上线下渠道,对冲原料波动、市场同质化竞争等风险,夯实四季度经营基本面。
纵观9月南通家纺市场,传统“金九”旺季效应有所显现,在地方产业政策加持、多场行业展会供需对接的助推之下,规模企业产销实现环比回升,市场活跃度稳步走高,但整体行情并未迎来爆发式增长,订单以短单、补单为主,行业结构性分化明显。尽管9月基本面回暖,但原料波动、回款周期拉长、同质化竞争等压力仍客观存在,企业盈利空间受到制约,多数市场主体对后市保持理性审慎,并未盲目扩产备货。步入“银十”传统消费旺季,秋冬终端需求有望进一步释放,电商大促、线下零售、婚庆刚需将持续为行业带来增量订单,但市场不确定性同样突出。上游原材料成本波动、下游客户下单节奏多变仍是行业主要风险点。后续本地家纺企业应当把控库存规模,稳住现金流,依托小单快反模式灵活排产;同时借力政策红利深耕原创设计、拓展多元销售渠道,跳出低价内卷。市场预计,10月行情存在边际改善空间,但大幅冲高难度较大,企业需稳扎稳打,把握阶段性订单机遇,从容应对旺季行情波动。


共有条评论 网友评论