
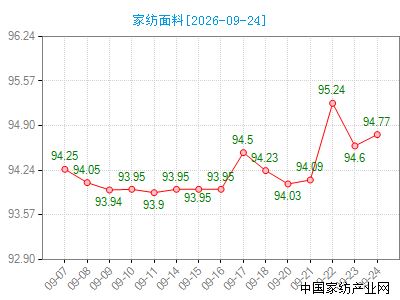
据中国•通州家纺指数监测显示,本周(9月20日——9月24日)家纺面料指数收盘于94.77点,与上周末的94.23点相比上升了0.54点,指数呈现上升趋势。本周面料市场整体行情上行,交投氛围回暖,秋冬保暖面料成为拉动行情上涨的主力。进入传统备货旺季,下游成品工厂、电商商户加快秋冬套件排产,对全棉磨绒、大提花、涤棉等面料采购订单明显增多,市场询价与补单量同步走高。上游原料成本抬升为本轮行情提供支撑,棉纱报价稳中走强,化纤原料跟随原油行情小幅上行,染厂染费维持高位,印染环节产能偏紧,部分花型交货周期拉长,现货面料供应偏紧,商户报价顺势上调。市场呈现结构性分化行情,秋冬绒类、加厚全棉面料走货顺畅,而春夏薄款面料成交保持平淡。面料市场客流回升,二批商户积极备现货,多数商户前期低位库存逐步消化,现货库存水位回落,惜售心态有所显现。但市场整体订单以中小批量补单居多,超大批量长单偏少,下游成品端仍存有价格竞争压力,面料涨价传导至成品端存在一定阻力。后市来看,随着国内气温逐步走低,秋冬床品消费预期继续释放,面料需求还有进一步释放空间。
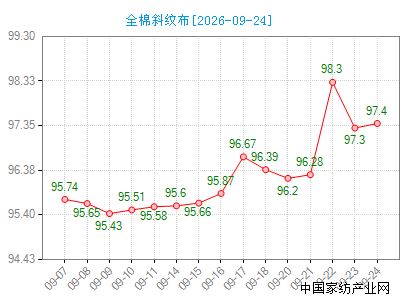
本周全棉斜纹布的价格指数收盘于97.4点,与上周末的96.39点相比上升了1.01点,指数呈现上升趋势。本周全棉斜纹布行情企稳上行,交投活跃度明显抬升。作为家用床品的基础主力面料,全棉斜纹布凭借耐用、印花效果佳的特点,迎来下游多渠道补单需求释放。国内气温逐步走低,电商平台、实体家纺商户加快秋冬全棉四件套备货节奏,40支常规宽幅斜纹布询价、下单量增幅突出,酒店布草、团体采购订单也有所增多,成为拉动本轮行情上行的重要力量。市场客流回暖,二批商户补货积极性提升,前期低位库存持续消化,商户惜售心态有所显现。从成交结构来看,活性印花斜纹布走货优于素色面料,高支高密品类需求稳步向好。本轮上涨仍带有季节性阶段性特征,市场订单大多以中小批量刚需补库为主,长线大额订单偏少。下游成品端市场竞争依旧激烈,面料涨价向下游终端传导阻力尚存,不少成品工厂对高价面料采购保持谨慎,坚持按需拿货。后市预判,秋冬消费旺季持续推进,全棉斜纹布刚需还有释放空间,但棉纱行情波动、染厂交付能力、终端成品动销情况会制约行情上行空间。
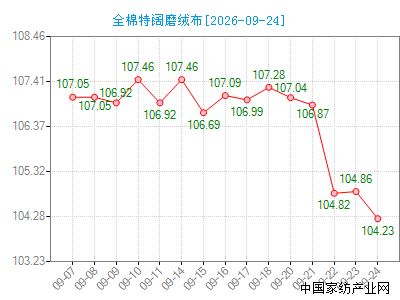
本周全棉特阔磨绒布的价格指数收盘于104.23点,与上周末的107.28点相比下降了3.05点,指数呈现下降趋势。本周全棉特阔磨绒布价格指数连续下行,行情走势和传统秋冬旺季预期形成明显反差。作为秋冬套件核心保暖面料,本轮走弱首要因素在于备货节奏错配,下游成品工厂、电商品牌大多已于七八月份提前完成磨绒面料的主力备货,前期大批量订单落地,进入本周,集中采购阶段已经告一段落,新增大单稀少,市场进入阶段性需求空档。其次,市场现货供给充足,不少坯布厂、面料商户前期投产的特阔磨绒坯布集中成品入库,市场货源供给放量。下游成品端对后市较为谨慎,普遍采取随用随采的小单快返模式,不敢继续大量囤货,采购观望情绪浓厚,市场成交以零散补单为主,供需格局转向宽松,商户为盘活库存、回笼资金主动下调报价。同时终端成品竞争激烈,直播间低价磨绒套件内卷严重,成品利润承压,工厂传导至面料端的涨价接受度低,倒逼面料厂商让利出货。从成交结构来看,市场分化凸显,新款、高克重磨绒面料尚能维持稳定走货,常规通货款走货乏力,价格下滑幅度更大。后市预判,随着国内气温进一步走低,终端零售动销启动后,磨绒面料的补单需求有望再度释放。短期行情仍以消化现有库存为主,下行空间有限。
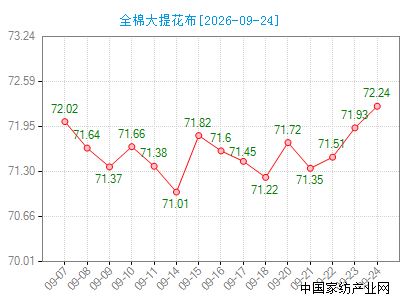
本周全棉大提花布的价格指数收盘于72.24点,与上周末的71.22点相比上升了1.02点,指数呈现上升趋势。本周全棉大提花布行情稳步上行,走出独立向好行情。不同于常规秋冬保暖面料的走货逻辑,本轮行情拉动力量来自中高端床品、酒店布草以及婚庆订单的集中释放。消费升级背景下,立体提花纹理的全棉套件需求走强,品牌家纺上新轻奢款床品,加大全棉大提花面料的打样与批量采购;酒店迎来布草更换周期,批量素色大提花订单增多,叠加四季度婚庆套件备货启动,市场询单量环比明显攀升。全棉大提花织造门槛偏高,电子提花机产能有限,近期织造排单饱满,交付周期拉长。上游高品质棉纱报价坚挺,织造用工、染整加工成本居高不下,多重成本支撑商户上调报价。面料市场新款大提花花型成交活跃,现货优质花色库存偏少,商户惜售心态较强。市场分化明显,高支、肌理感强的新款提花走货顺畅,老款通货面料成交相对平淡。本轮上涨多为定向定制订单,现货大批量流通订单不多,普通线下二批拿货仍保持谨慎,以小批量试单为主。终端高端床品溢价能力尚可,面料涨价向下游传导阻力小于平价套件。后市预判,四季度婚庆、酒店采购需求还有释放空间,大提花行情具备一定韧性,但织造产能紧张、原料价格波动仍是主要不确定性。
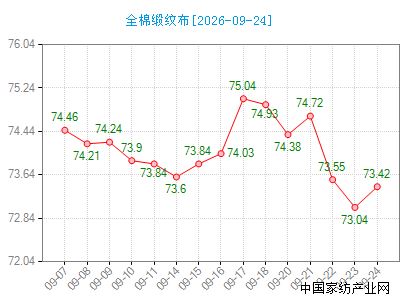
本周全棉缎纹布的价格指数收盘于73.42点,与上周末的74.93点相比下降了1.51点,指数呈现下降趋势。本周全棉缎纹布行情持续走弱,价格指数震荡下行,成交氛围偏弱。全棉缎纹布多用于酒店布草、高支贡缎居家套件,本轮行情下滑核心在于下游酒店、民宿集中更换布草的采购窗口期已过,大额工程订单明显回落,市场缺少大单支撑,仅剩下零星小批量补货。市场常规克重素色缎纹坯布供给充足,前期织造端投产备货较多,叠加部分商户库存积压,资金回笼压力加大,主动下调报价促成交。虽然上游棉纱价格保持坚挺,但下游成品端对高价面料接受度有限,成本向上传导受阻,面料商家难以借原料成本上调售价。叠石桥、志浩市场客流虽有回暖,但采购商多优先挑选秋冬磨绒、加厚套件面料,缎纹品类关注度下降。行情分化特征突出,高支精品贡缎面料需求相对稳定,报价跌幅收窄;流通款素色缎纹竞争激烈,报价下调幅度更大。下游成品工厂普遍采取随用随采策略,不敢大批量备货,整体成交体量不及往年同期水平。后市预判,全棉缎纹布短期行情仍以消化库存为主,下行空间逐步收窄。
本周面料市场整体呈现旺季分化、涨跌不一的运行格局,并未出现传统秋冬旺季普涨行情。市场结构性特征显著,中高端定制、婚庆及特色工艺面料需求坚挺、行情稳步上行,而常规流通面料因前期备货充足、终端动销放缓,出现库存积压、报价回调现象。当前市场整体刚需平稳释放,但下游终端竞争内卷加剧,成品拿货心态趋于谨慎,普遍采取小单快返、按需补库模式,导致面料市场缺少持续性大额订单支撑。上游原料成本小幅波动,染厂产能松紧交替,进一步加剧了品类行情分化走势。展望后市,随着气温持续走低,终端秋冬零售将逐步回暖,面料市场整体需求有望稳步修复。短期内市场仍以库存消化、节奏调整为主,难现单边涨跌行情。


共有条评论 网友评论