
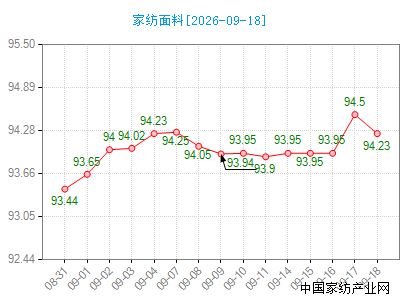
据中国•通州家纺指数监测显示,本周(9月14日——9月18日)家纺面料指数收盘于94.23点,与上周末的93.9点相比上升了0.33点,指数呈现上升趋势。本周面料市场依托传统“金九”旺季加持,整体行情呈现稳中回升、局部走强的上行态势,家纺主流纯棉面料需求明显回暖,市场活跃度较前期持续提升,整体成交氛围向好。需求端方面,随着秋冬床品备货周期全面开启,终端成品工厂、电商直播、线下批发市场集中补单,带动刚需面料走货加快。面料订单释放明显,中小批量补单增多,市场成交稳步放量。下游成品商家为迎接中秋、国庆销售节点,提前储备秋冬套件、保暖磨毛床品,进一步拉动上游坯布采购需求,支撑面料行情上行。成本端给予市场温和支撑,本周棉纱价格小幅坚挺,原料底部支撑稳固,面料商户报价随之稳步上调,调价节奏理性温和,无暴涨波动。前期积压的库存持续消化,整体库存压力逐步回落,商户备货心态较上月明显好转,市场信心有所恢复。从市场结构来看,本周行情呈现刚需品类普涨、小众品类分化的特征。常规家纺面料走货顺畅、价格回升。整体而言,本周南通家纺面料市场正式进入旺季上行通道,刚需带动量价齐升,市场人气、成交、报价同步回暖。
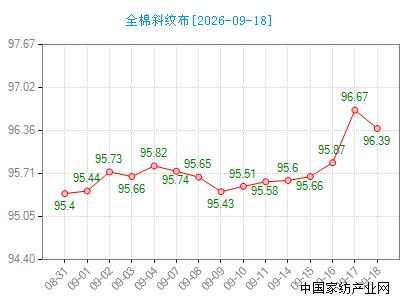
本周全棉斜纹布的价格指数收盘于96.39点,与上周末的95.58点相比上升了0.81点,指数呈现上升趋势。本周全棉斜纹布行情稳步抬升,询价与订单量同步走高,成为支撑面料市场回暖的主力品种。全棉斜纹布凭借面料结实耐磨、适配印花加工、性价比突出的特点,契合电商、线下门店以及学生宿舍套件的生产需求,下游采购积极性明显提升。需求端来看,叠加开学季床品补货与国庆备货双重利好,中小成品工厂、直播电商商家集中下单采购。采购模式以中小批量补单为主,现货走货速度加快,印花坯布订单增量尤为明显。不少成品商户提前储备基础款四件套面料,带动斜纹坯布成交放量,市场商户订单排单时间有所延长。前期低价库存消耗完毕,商家调价心态增强,但涨价幅度较为克制,没有出现大幅跳涨,兼顾下游采购承受能力。织造工厂开工率小幅提升,优先保障全棉斜纹布订单交付。对比其他家纺面料,全棉斜纹布受众更广,抗波动能力更强,在本轮旺季行情中率先启动。不过下游采购依旧保持谨慎,大多按需采购,大规模囤货现象不多。短期来看,全棉斜纹布市场或将维持偏强运行,成交活跃度有望继续保持。
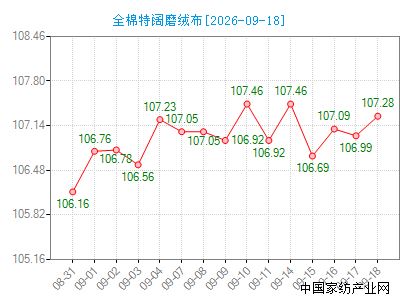
本周全棉特阔磨绒布的价格指数收盘于107.28点,与上周末的106.92点相比上升了0.36点,指数呈现上升趋势。本周全棉特阔磨绒布行情小幅抬升,市场询盘热度稳步增加,迎来秋冬备货周期的初步回暖。特阔幅宽面料可直接用于大床套件生产,省去拼缝工序,契合直播家纺、品牌成品厂秋冬保暖床品的开发需求,近期下游试样、打样订单明显增多。需求端来看,随着气温逐步走低,成品商家提前布局秋冬磨绒套件上市,开始分批采购坯布。采购节奏以小批量试单为主,不少商户优先采购新款花型面料,测试终端市场反馈,现货成交温和放量。相较于基础款面料,特阔磨绒多用于中高端全棉磨毛四件套,品牌客户备货意愿更强,带动该品类需求先行释放。前期市场积压的特阔磨绒库存经过持续消化,存量水平有所回落,面料商户的报价心态随之转强,但上涨幅度保持克制,没有出现大幅涨价,兼顾下游成品厂的成本承受能力。磨绒工序产能逐步开满,不过受后整理工序限制,订单交付周期略有拉长。市场结构上,素色、简约印花款特阔磨绒布走货更好,复杂大花型订单偏少,市场呈现基础款走强的分化格局。尽管行情小幅上行,但下游采购整体依旧保持理性,大规模囤货行为较少,商家普遍按需补货,规避后期库存风险。短期市场预计维持温和上行态势,订单释放节奏或将逐步加快。
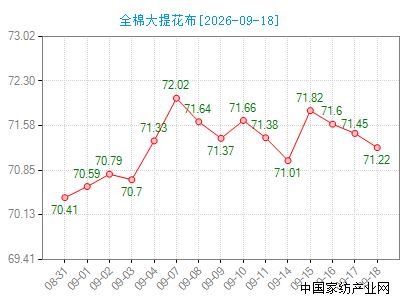
本周全棉大提花布的价格指数收盘于71.22点,与上周末的71.38点相比下降了0.16点,指数呈现下降趋势。本周全棉大提花布行情延续走弱态势,询盘量、成交订单同步回落。全棉大提花多用于婚庆、高端轻奢套件,属于偏场景化面料,消费需求具有较强的季节性,本周下游成品厂采购意愿偏弱。需求端来看,当前市场备货重心集中在常规秋冬基础款床品,商家优先采购走货快的全棉磨绒、斜纹坯布,用于大众款四件套生产,对价格偏高、受众面窄的大提花面料采购延后。婚庆订单阶段性进入空档期,新开发花型试样偏少,多数成品商户暂缓大批量备货,仅少量补单维持周转。直播电商渠道主推平价基础套件,高端提花套件动销缓慢,进一步压制上游面料订单释放。成本与库存层面,尽管棉纱原料价格波动不大,但大提花织造工序复杂,织造成本高于普通坯布。前期积压的部分老款花型库存尚未消化完毕,商户为盘活资金,适度下调报价促进出货,带动整体价格指数小幅下行。织厂方面,大提花织机开机率有所收缩,工厂优先承接其他品类订单,减少大提花排产。市场结构上,简约素色提花尚有零星订单,复杂欧式、婚庆大红提花面料成交冷清,品类内部分化显著。下游客户采购心态趋于保守,多采取小批量按需拿货模式,不愿囤积高价面料,规避库存滞销风险。短期来看,全棉大提花布市场仍维持偏弱运行,难有明显反弹。
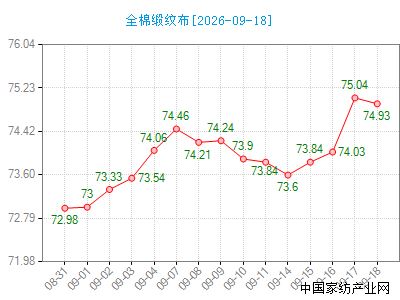
本周全棉缎纹布的价格指数收盘于74.93点,与上周末的73.84点相比上升了1.09点,指数呈现上升趋势。本周全棉缎纹布行情稳步抬升,询盘与批量订单同步增多,走出独立的回暖行情。酒店款全棉缎纹布多为白色素面,光泽感佳、耐反复工业洗涤,适配星级酒店、民宿布草套件,是布草厂商采购的主力面料品类。需求端方面,临近国庆长假,各地酒店、民宿迎来翻新改造周期,布草企业集中补库备货,带动缎纹坯布采购放量。不少布草工厂承接酒店翻新订单,批量采购常规60支全棉缎纹坯布,试样、打样需求持续增加。采购模式以大单为主,叠加老客户返单跟进,现货走货提速,织造工厂排单量有所增加。和家用面料不同,酒店布草采购偏向稳定长期订单,受零售端波动影响更小,旺季释放的订单支撑面料行情走强。前期商户手里积压的常规酒店缎纹坯布库存持续去化,现货存量收紧,商户报价心态转强,小幅上调出货价格,调价幅度理性可控。织厂针对酒店缎纹布适当提升开机率,优先保障大额布草订单交付,后整理车间的漂白、预缩工序订单趋于饱和。品类内部出现分化,常规白色缎纹布成交火热,高支高端款缎纹布订单增速相对平缓。下游布草企业采购依旧注重成本管控,优先采购通用性强的标准规格面料,高端定制款拿货相对谨慎。短期市场保持偏强运行,布草采购需求有望继续释放。
本周面料市场进入传统金九备货周期,整体呈现结构性分化行情。市场需求依托秋冬床品备货有所释放,但下游采购心态偏谨慎,大规模囤货现象较少,多以按需小批量补单为主。原料端价格小幅波动,对面料报价形成一定支撑,商户调价节奏较为克制。展望后市,家纺面料行情能否持续向好,核心取决于终端成品的实际动销情况。随着中秋、国庆销售节点临近,预计市场成交仍有释放空间,但品类分化格局或将延续。建议商户持续跟踪上游原料价格变化,合理管控库存,灵活对接下游订单,规避市场波动带来的经营风险。


共有条评论 网友评论