
据“中国•通州家纺指数”监测显示,2026年8月份(8月10日——9月10日,下同),“中国通州家纺指数”中商户月度市场景气指数,工业景气指数出现不同程度的上升,50指数呈现明显下滑。其中反映面料价格涨跌的商户月度市场景气指数当前(9月10)收盘于84.19点,同比上个月的71.44点上升了2.75点,指数呈现上升趋势;反映企业信心的工业企业景气指数当前收盘于102.88点,同比上个月的102.09点上升了0.79点,指数呈现上升趋势;代表南通地区50家规模企业生产经营状况的50指数当前收盘于588.24点,同比上个月766.44点下降了178.2点,指数呈现下降趋势。8月南通家纺市场处在淡旺季交替阶段,呈现信心回升、经营回落的分化态势。依托产业政策与供需对接活动,企业对金九旺季预期向好。但终端需求偏弱,市场多为小单试单,规模企业产销承压,行业仍面临库存与竞争压力。
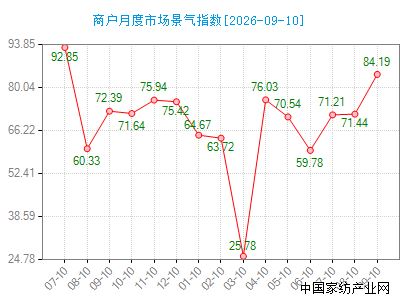
8月商户月度市场景气指数上升。市场整体氛围由淡季低迷逐步转向旺季预热状态,商户经营信心明显修复,行业整体运行韧性有所增强。本月市场核心变化集中在终端需求回暖与市场情绪改善两大维度。随着夏季尾声结束,下游成品工厂、电商微供商户及实体批发商逐步开启秋冬换季备货节奏,市场询单、打样及补单活跃度持续提升,场内客流与交易频次较上月显著增多,彻底扭转了七月淡季成交疲软的态势。从整体交易特征来看,本月市场无极端涨跌行情,整体走势稳中向好。下游采购多以按需补货、新款试样为主,虽暂无大规模集中大单释放,但零散订单持续跟进,市场整体走货量稳步递增。同时行业开机、出货、备货积极性全面提升,商户主动上新、对接客户的意愿增强,行业经营活力持续释放,是本月景气指数上行的核心原因。市场心态层面变化尤为明显。前期持续的淡季观望情绪逐步消散,叠加“金九”传统旺季预期加持,商户对后市行情预判更为乐观,库存备货、产品推广力度持续加大。但市场仍存在短板,终端整体需求尚未完全复苏,采购方依旧秉持谨慎拿货、低价拿货的策略,行业议价竞争依旧激烈,商户利润空间提升有限。整体而言,8月家纺面料市场完成淡季收尾、旺季蓄势的过渡,景气指数稳步回升,市场活力、交易氛围、商户信心均实现修复改善。预计随着9月旺季全面开启,终端备货需求将进一步集中释放,市场景气度有望持续攀升,行业整体行情将稳步回暖。
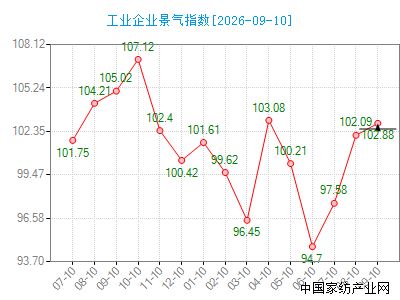
8月工业企业景气指数小幅提升。政策扶持、产业对接活动叠加旺季预期,多重利好共同提振企业发展信心,行业稳步由传统淡季转入旺季蓄势阶段。企业信心回升,一方面源于地方系列产业扶持政策落地。本月持续推进家纺企业数字化转型帮扶,组织数字化提升、电商运营专题培训,助力企业开展花型设计、线上渠道升级;同时落实参展补贴、外贸信保等配套支持,降低企业拓市场成本,优化营商环境,减轻企业经营顾虑。另一方面,政企联动供需对接活动有序开展,地方组织家纺企业供需恳谈会、跨境采供交流活动,推动工厂与跨境卖家、品牌客商对接,为企业挖掘订单渠道。叠加第五届跨境电商选品会预热宣传,不少企业提前筹备参展,对后续市场开拓抱有期待。加之秋冬备货周期开启,下游品牌、经销商启动试样选款,询盘数量环比增多,进一步提振经营者预期。从行业整体行情看,当前呈现信心回暖、需求温和修复的格局。企业生产排产积极性提升,开工情况较7月改善,但市场仍以中小试单、分批补单为主,大批量集中订单尚未落地。行业依旧面临同质化竞争、终端议价压力大等难题,盈利空间承压,库存去化仍需时间。综合来看,本月景气指数上行,是政策赋能、产业活动和季节性备货预期共同推动的结果,企业经营预期持续向好。展望后市,随着展会落地与金九旺季到来,订单有望进一步释放。企业仍需理性排产,依托政策红利拓展内外销渠道,持续优化产品,把握本轮修复机遇。
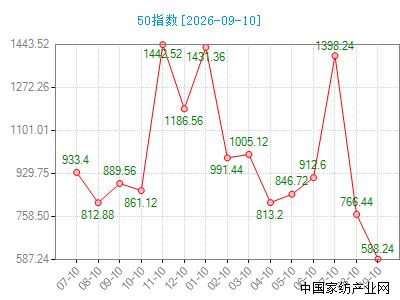
8月南通本地扶持政策与行业供需对接活动持续开展,市场长期发展预期保持稳定,但规模家纺企业实际经营状况环比有所回落,产销落地、盈利水平、库存周转等核心经营指标承压,行业呈现“预期稳、行情弱”的分化格局。本月企业经营走弱,主要受终端消费疲软与市场竞争加剧影响。当前家纺消费进入存量迭代阶段,地产配套需求持续收缩,终端以旧换新刚需释放缓慢,整体市场大单稀缺、需求碎片化。下游采购商拿货谨慎,多采取小单试单、随用随采模式,导致规模企业大批量产能难以释放,产销衔接效率下降。同时行业低价竞争加剧,同类产品同质化严重,企业为保订单被迫让利,直接压缩整体利润空间。尽管本月地方持续落地产业扶持、数字化转型培训、供需对接展会等利好举措,有效稳住了企业长期发展信心,但政策红利多侧重长远赋能,短期难以快速转化为订单和产值。加之8月处于淡旺季交替过渡期,终端品牌备货节奏偏慢,渠道去库存压力传导至生产端,不少规模企业开工负荷回落,成品库存小幅积压,资金周转效率有所下降。整体来看,本月企业经营数据出现阶段性回落,属于终端需求不足、行业竞争内卷与季节交替叠加导致的短期调整,并非行业趋势下行。随着9月传统销售旺季全面开启,终端备货需求有望集中释放,叠加各类产业活动持续引流拓单,企业产销、盈利等经营指标有望触底回升,行业经营状态将逐步修复回暖。
8月南通家纺市场整体呈现经营偏弱、信心企稳、蓄势待发的月度运行特征。本月处于淡旺季交替的关键过渡期,终端消费需求复苏节奏偏缓,下游采购保持谨慎观望心态,市场以小单补库、试样订单为主,批量大单稀缺,整体成交、产销及企业盈利表现有所回落,行业低价竞争、库存周转压力依旧存在。但在地方促消费、产业赋能政策及各类供需对接活动加持下,市场长期发展基本面保持稳健,商户与企业旺季预期持续升温,行业经营信心并未随短期行情走弱而下滑。随着传统“金九”旺季窗口开启,终端秋冬备货需求将逐步集中释放,下游补库力度有望加大,市场成交活跃度、产品走货速度将稳步提升。整体来看,8月市场回落属于阶段性、季节性调整,并非行业趋势下行。后续南通家纺市场将逐步走出淡季低谷,迎来结构性修复行情。企业可依托政策红利,优化产品结构、严控库存风险、提升新品竞争力,把握旺季回暖机遇,推动产销与经营效益稳步回升。


共有条评论 网友评论