
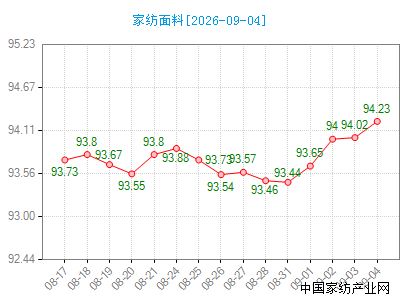
据中国•通州家纺指数监测显示,本周(8月31日——9月4日)家纺面料指数收盘于94.23点,与上周末的93.46点相比上升了0.77点,指数呈现上升趋势。本周面料市场整体呈现震荡上行态势,随着传统秋冬备货窗口逐步开启,商圈人气回暖,各类家纺面料询盘与成交较前期有所抬升,市场景气度出现阶段性回升。原料端,棉纱价格止跌企稳,棉花期货盘面反弹带动上游原料报价小幅上调,织造企业生产成本支撑有所增强,为坯布行情走高提供基础动力,涤棉类面料受化纤原料波动影响,报价跟随行情同步走高。秋冬床品备货启动,客商打样、小批量补货明显增多,成交活跃度提升。高端家纺面料韧性较强,价格稳中有升,中小单不断,内销二批市场补货节奏加快,行情保持向上势头。当前市场依然呈现结构性分化的特征,市场以中小批量、多频次补单为主,大规模长单尚未集中释放,部分中小织造企业开机率缓步回升,但整体产能恢复节奏偏缓。下游成品厂家备货心态偏谨慎,多数商户采取按需拿货、分批锁价的策略,对后市行情保持观望。综合来看,随着九月传统旺季逐步深入,家纺面料需求存在进一步释放空间,但原料波动、终端成品价格竞争等因素仍然存在,面料行情上行之路并非一帆风顺。
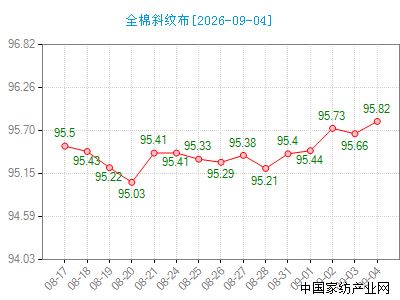
本周全棉斜纹布的价格指数收盘于95.82点,与上周末的95.21点相比上升了0.61点,指数呈现上升趋势。本周全棉斜纹布走出一轮稳步上行行情,依托金九采购节点的带动,市场活跃度明显改善,刚需补单集中释放,交投氛围较前期明显好转。从需求结构来看,本轮行情上涨主要来自网销二批、电商成品工厂的补货需求。作为家纺基础面料,全棉斜纹多用于印花床品、套件四件套生产,近期电商商家加紧筹备中秋、国庆旺季货品,多采取分批次补库模式,小批量、多频次订单明显增多,流通市场走货速度加快。相比磨绒、大提花等特色面料,斜纹主打大众刚需路线,酒店布草、外贸返单也带来一部分增量订单,进一步拉动整体成交量走高。供应端方面,前期部分织造企业开工负荷不高,库存经过一段时间消化之后处于合理区间,工厂惜售心态有所抬头,对于低价订单接单意愿不强,一定程度助推价格走强。但市场也存在制约因素,当前大单仍然偏少,以中小订单为主,下游成品企业对于面料涨价接受程度有限,采购决策较为谨慎,大量囤货的现象并未出现。综合判断,短期全棉斜纹布行情仍有向上空间。
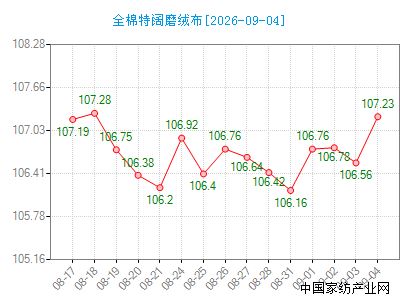
本周全棉特阔磨绒布的价格指数收盘于107.23点,与上周末的106.42点相比上升了0.81点,指数呈现上升趋势。本周全棉特阔磨绒布迎来一轮持续性上行行情,作为秋冬家纺标志性面料,伴随旺季备货节奏加快,热度持续走高,市场交投活跃度明显升温,坯布价格重心稳步抬升,行情上涨动能充足。原料端,近期棉纱现货偏紧,加之染化料价格上行,磨绒面料后整理加工成本有所增加,织造及磨毛加工企业的成本支撑进一步强化,为本轮特阔磨绒布的价格走高筑牢基础。从需求端来看,近期北方渠道客商提前下单,直播电商企业抓紧秋冬款打样与小批量返单,简约纯色、小碎花等新款花型面料走货速度较快,差异化面料订单增长明显,传统通货面料成交相对平稳,市场需求呈现明显的结构性分化特征。不少成品企业为规避后期染厂排单紧张、交货延期的风险,选择提前分批采购磨绒坯布,带动市场流通库存快速消化。当前多数织造商家现货库存维持低位,工厂对于低价订单接单意愿偏弱,部分优质宽幅坯布出现按需排产、交期拉长的现象,进一步助推市场报价走强。但市场隐忧同样存在,现阶段大规模长周期订单仍然不多,多数客户采取轻库存、分批次补货的采购策略。综合后市来看,随着秋冬消费旺季不断深入,全棉特阔磨绒布需求还有释放空间,行情有望保持偏强运行。
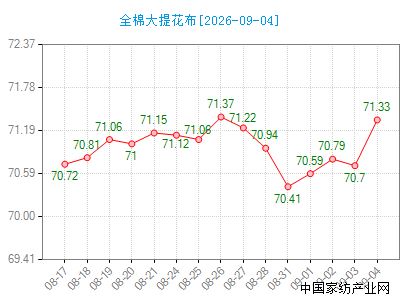
本周全棉大提花布的价格指数收盘于71.33点,与上周末的70.94点相比上升了0.39点,指数呈现上升趋势。本周全棉大提花布呈现震荡回升的运行格局,价格几经波动之后重心有所上移,询盘逐步回暖,行业迎来金九旺季初期的修复行情。原料方面,近期纯棉纱线价格区间震荡,高端提花专用纱货源松紧交替,叠加花型制版、后整理环节成本居高不下,对大提花坯布价格形成底部支撑,但原料阶段性波动也造成坯布报价涨跌互现,成为本周行情震荡运行的主要诱因。从需求端来看,市场需求呈现明显的分化修复态势。品牌家纺企业秋冬新品开发稳步推进,新中式、轻奢简约风格的大提花面料打样需求明显增多;酒店布草板块持续释放稳定订单,部分民宿、宾馆的翻新采购带动常规素色提花走量回升。与之相对,传统欧式老款花型的流通速度依旧偏慢,二批商户大多保持观望心态,以小批量试单为主,大规模补货订单较为稀缺。不少成品厂家出于款式风险考量,采取多花型、小批量采购的模式,拉动提花面料市场温和回暖。经过前期库存消化,特色花型现货不多,工厂根据订单结构灵活调整报价,进一步放大了短期价格震荡特征。整体而言,现阶段市场回暖基础尚不稳固,行情能否持续上行,取决于品牌端批量订单能否集中落地。后市随着旺季不断深入,预计全棉大提花布将保持震荡偏强走势。
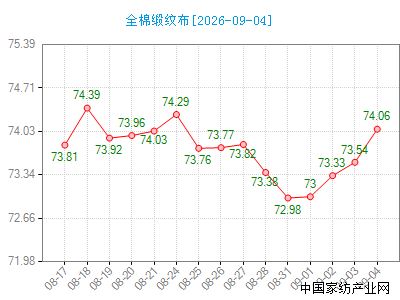
本周全棉缎纹布的价格指数收盘于74.06点,与上周末的73.38点相比上升了0.68点,指数呈现上升趋势。本周全棉缎纹依托金九高端床品备货潮带动,交易市场询盘热度稳步攀升,高支缎纹面料成交放量,价格重心持续上移,相较斜纹、磨绒等品类,缎纹行情韧性更为突出。上游棉纱端,精梳棉原料货源偏紧,高支纱报价接连上调,缎纹织造对棉纱品质要求更高,原料成本抬升直接传导至坯布端,为面料价格的持续走高提供坚实支撑。需求层面,本轮缎纹布行情上涨的核心动力来自品牌家纺订单、酒店布草项目以及高端电商渠道的共同拉动。随着四季度新品规划逐步落地,不少一线家纺企业启动贡缎套件的面料储备,60支、80支常规缎纹坯布需求量明显增加;各地酒店、民宿迎来改造更新周期,大批量素色缎条面料订单陆续释放;直播电商赛道当中,轻奢风长绒棉床品热销,带动高品质缎纹坯布打样与返单增多,市场呈现高支密规格走俏、普通通货成交平稳的结构性特征。工厂排货周期有所拉长,不少厂家优先承接优质订单,对低价散单接单积极性不高,进一步助推缎纹面料报价走强。但市场依旧存有压力,缎纹产品客单价偏高,中小成品工厂采购资金压力较大,大批量囤货行为较为少见,采购多以按需补库为主。综合后市判断,在消费升级的大背景之下,全棉缎纹布中长期需求具备支撑,短期行情维持偏强运行。
本周南通家纺面料市场整体迎来阶段性回暖,交投气氛有所改善,伴随秋冬备货开启,市场成交量与面料均价重心同步抬升。但本轮上行更多属于旺季前置补库带动,市场结构性分化特征突出,整体以中小批量、多频次订单为主,大规模长单仍然有限,下游成品企业备货心态偏谨慎,多采取按需补货策略,尚未出现集中囤货现象。原料成本抬升为面料行情提供支撑,不过终端成品端竞争激烈,成本向下传导存在一定阻力,行业利润承压。后市来看,随着传统金九旺季持续推进,家纺面料需求仍具备进一步释放的条件,行情有望维持偏强震荡运行。但行情上行空间受棉纱价格波动、终端消费动销、印染排产等多重因素制约,全面大涨的可能性不大。建议产业链各方理性看待旺季预期,把控采购节奏,做好库存管控,密切跟踪终端订单落地情况,灵活调整经营策略。


共有条评论 网友评论