
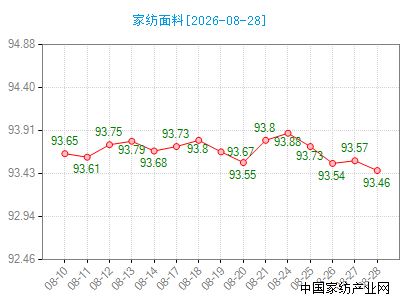
据中国•通州家纺指数监测显示,本周(8月24日——8月28日)家纺面料指数收盘于93.46点,与上周末的93.8点相比下降了0.34点,指数呈现下降趋势。本周面料市场整体行情小幅下滑,市场交投氛围转淡,整体交易以零散补单为主,大规模备货订单尚未释放,市场正处于向秋冬旺季过渡的预热阶段。市场询盘虽保持一定活跃度,不少下游商家开展前期打样、选版工作,但实际转化成批量采购的不多,“询盘多、成交弱”成为本周主要特征。下游成品企业普遍心态谨慎,考虑到终端消费复苏节奏不明,大多坚持轻库存运营模式,按需拿货,主动大批量锁货的意愿不足,直接拖累面料整体出货水平。上游原料价格呈现震荡态势,成本端存在一定支撑,但成本向下游传导并不顺畅,面料商户利润空间受到挤压。织造端开机率维持中等水平,随着成交走弱,市场库存逐步累积,多数面料经营主体优先以去库存、回笼现金流为主要目标,部分商户通过适度让利促进货品流转,市场报价灵活性有所增加。综合来看,本周行情回落属于旺季来临前的阶段性调整,并非需求彻底走弱。
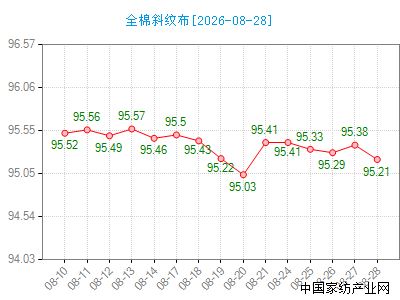
本周全棉斜纹布的价格指数收盘于95.21点,与上周末的95.41点相比下降了0.2点,指数呈现下降趋势。本周全棉斜纹布整体行情保持平稳,局部略有下滑。市场报价基本维持前期水平,没有出现大幅涨跌,但实际成交量有所收缩,交易多以刚需补单为主,大批量采购订单偏少,整体运行呈现“价稳量弱”的特征。下游家纺成品企业采购心态偏谨慎,面对秋冬市场,多数商家坚持随用随采的策略,优先消化自身原有库存,主动大量备货的意愿不强。虽然市场上有一定的打样、询价需求,但询单向实单转化效率不高,直接造成全棉斜纹布出货环比小幅走弱。微供与直播渠道仅有零星拿货,难以带动整体销量提升。上游棉纱价格震荡运行,成本端存在一定支撑,坯布商家报价不愿轻易下调。但受成交不足的压力,市场实际成交议价空间有所扩大,部分商户为加快货品周转,会针对老客户适度让利走货。织造企业开机率维持中等水平,随着出货放缓,全棉斜纹布的库存出现小幅累积,行业去库存压力有所上升。现阶段市场正处于向秋冬旺季过渡阶段,全棉斜纹布尚未迎来集中备货窗口。
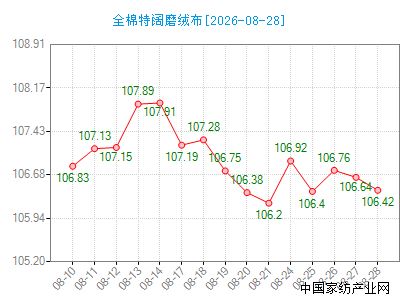
本周全棉特阔磨绒布的价格指数收盘于106.42点,与上周末的106.2点相比上升了0.22点,指数呈现上升趋势。本周全棉特阔磨绒布行情继续下滑,市场成交持续走弱,整体呈现询盘尚可、实单不足的局面,出货量环比进一步回落,市场交易大多集中在小批量补单,大批量备货订单较为稀少。作为秋冬核心家纺面料,近期市场咨询、花型打样需求仍有一定热度,但下游成品企业采购态度十分谨慎。多数成品商户优先消化前期库存,对特阔磨绒布不敢大规模囤货,更多采取按需补采模式,微供、直播渠道也仅有零星拿货,难以拉动整体销量增长,询盘向订单转化效率偏低。上游棉纱价格震荡波动,给坯布价格带来一定成本支撑,商户对外报价没有出现大幅下调。但受成交疲软影响,市场议价空间有所放大,部分面料商为加快库存周转、回笼资金,针对老客户适当让利出货。织造端开机率维持在中等水平,随着出货放缓,全棉特阔磨绒布库存持续累积,去库存压力有所加大。目前行业尚处在秋冬旺季前置预热阶段,需求尚未完全释放,造成本周行情延续下滑态势。
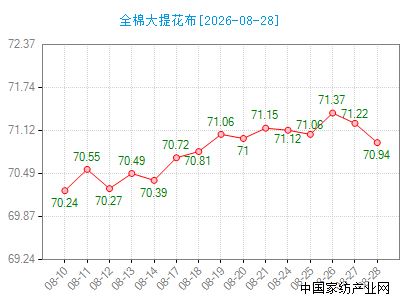
本周全棉大提花布的价格指数收盘于70.94点,与上周末的71.15点相比下降了0.21点,指数呈现下降趋势。本周全棉大提花布整体呈现震荡运行、小有回落的态势。受下游选款节奏影响,市场报价区间存在一定浮动,没有形成统一涨跌趋势,整体成交规模相比前期有所收缩,订单结构分化较为明显,老款返单尚可,新款大批量订单偏少。本周下游客户主要集中在花型筛选、打样确认阶段。品牌成品企业更加看重新款纹样效果,多以小批量试样为主,谨慎观望秋冬消费的反馈。中小商户出于资金周转考量,优先消化手里现有坯布库存,不会轻易大规模上新备货,直接造成整体成交量小幅回落。上游棉纱行情起伏不定,给面料成本带来扰动,大提花织造工艺复杂,生产成本相对偏高,商家不愿轻易调低基准报价。提花织机开机保持平稳,库存出现结构性分化,热门花型库存压力不大,部分滞销老花型坯布积压有所增加。短期行情或将继续震荡运行。
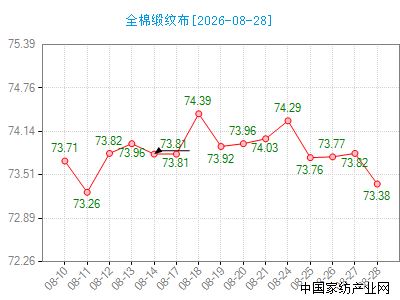
本周全棉缎纹布的价格指数收盘于73.38点,与上周末的74.03点相比下降了0.65点,指数呈现下降趋势。本周全棉缎纹布行情呈现下滑态势,整体市场成交量有所回落,行业订单结构发生明显变化,大宗工程项目订单偏少,市场交易大多维持在老客户的零散补货层面。酒店布草采购端整体趋于保守,不少酒店、布草加工厂前期已经储备一定坯布库存,现阶段以消耗现有库存为主,新的酒店改造、新店开业项目尚未集中释放。下游布草企业下单更加审慎,更多优先安排小批量补单,用于替换损耗布草,大规模锁坯备货意愿不强,市场询价虽仍有出现,但转化成实际采购订单的比例偏低。价格方面,主流商户对外挂牌报价并未出现大幅下调。但面对需求走弱的现状,市场实际成交议价空间有所扩大,部分面料商家为加速库存周转,盘活现金流,针对长期合作的布草客户适度放宽让利空间。织造工厂维持常规生产节奏,常规规格的酒店缎纹坯布库存逐步累积,去库存压力有所加大。短期来看,坯布价格大跌的空间有限,后续市场随着金九旺季的到来会有所回暖。
综合本周面料市场整体运行来看,市场整体处于秋冬旺季来临之前的过渡调整期,整体交投活跃度有所回落,并未出现集中备货行情。下游成品企业观望情绪较浓,普遍执行轻库存运营思路,采购以刚需补单为主,大规模下单较为谨慎,询盘向实单转化效率有限。上游原料价格震荡起伏,对面料形成一定成本支撑,但向下传导阻力较大,行业利润空间被进一步压缩。随着出货放缓,市场整体库存水平有所抬升,多数面料商户将去库存、保障现金流放在首位,实际成交的议价空间有所加大。印染后整理环节订单饱和度一般,坯布加工交期较为宽松。短期之内面料市场很难出现大幅涨跌,行情走向仍要依托终端消费回暖与下游秋冬订单的集中释放。行业商户还需理性看待当前市场环境,合理安排生产与备货,持续紧盯终端订单变化,等待旺季需求进一步释放。


共有条评论 网友评论