
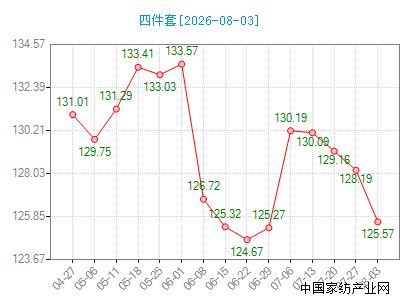
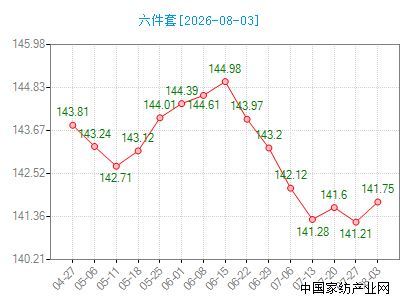
中国•通州家纺指数监测显示,本周四件套价格指数收盘于125.57点,与上周的128.19点相比下降了2.62点,指数呈现下降趋势。六件套价格指数收盘于141.75点,与上周的141.21点相比上升了0.54点,指数呈现上升趋势。本周成品市场呈现明显的结构性分化态势,四件套行情持续下滑,而六件套则逆势小幅回升,品类分化特征显著,成为淡季市场最突出的运行特点。四件套作为家纺市场传统主力品类,本周延续弱势下行格局,销量与价格双双走低,市场成交冷清。下滑主要受多重因素影响:一是当前处于传统家纺销售淡季,夏季高温导致消费者更换床品意愿下降,整体需求疲软;二是四件套市场同质化严重,中低端产品产能过剩,价格战愈演愈烈,消费者对低价低质产品逐渐失去兴趣,导致低端四件套销量大幅萎缩;三是渠道库存积压严重,前期备货的商家为回笼资金纷纷降价促销,进一步拉低市场价格中枢。与四件套形成鲜明对比的是,六件套本周行情小幅回升,销量环比有所增长,价格也相对坚挺。回升主要得益于消费升级趋势的持续深化,随着居民收入水平提高,消费者越来越注重床品的品质感与完整性,六件套凭借更丰富的配置、更完整的床品体验,受到中高端消费者青睐。同时,婚庆市场、改善型住房装修需求稳步释放,新婚家庭、乔迁新居更倾向于选择配置齐全的六件套、八件套等多件套产品,带动多件套品类需求增长。此外,酒店布草、民宿配套采购也更偏好六件套等标准化多件套,成为重要的需求支撑。从市场结构来看,家纺成品消费正从"够用就行"向"品质体验"升级,低端四件套的市场份额持续被挤压,而中高端多件套的渗透率不断提升。展望后市,随着8月中下旬秋冬家纺备货期临近,预计四件套市场有望逐步企稳,而六件套等中高端品类凭借消费升级红利,将继续保持相对稳健的增长态势。
本周微供市场整体呈现淡季运行态势,但市场内部分化明显,呈现冰火两重天的格局,传统通货品类承压明显,而原创设计、差异化品类表现相对稳健。整体来看,微供市场受家纺行业淡季影响,客流量较旺季有所下滑,市场交投氛围偏淡,多数商家日均出货量环比下降约两成,但相较于传统批发大市场,微供市场凭借一件代发、小批量灵活供货的模式,抗风险能力更强,整体表现相对平稳。价格层面,夏凉品类进入清仓收尾阶段,夏被、凉席、冰丝套件等夏季产品价格持续走低,部分商家为回笼资金加大促销力度,清仓价较旺季下调30-50%,带动整体价格中枢下移。而秋冬新品陆续上架,磨毛四件套、加厚冬被、牛奶绒套件等秋冬款开始铺货,新品定价相对坚挺,未出现明显降价。商家普遍采取"夏款清仓+秋款上新"并行策略,平滑淡季销售波动。品类与商家分化特征显著。三期市场主打高性价比大众通货,价格战激烈,低端普通四件套、化纤套件销量下滑明显,商家利润空间被大幅压缩;而四期市场主打原创设计、中高端品牌,韩系、法式轻奢、小众婚庆、婴童高端等差异化产品表现相对稳定,凭借独特设计与品质优势,维持一定刚需销量,价格也更为坚挺。部分头部原创商家日均出货量不降反升,爆款单品持续走量。经营模式方面,微供商家普遍从传统大批量囤货转向柔性快反模式,小单快发、现货周转成为主流,通过数码印花等技术实现零库存运营,大幅降低淡季经营风险。展望后市,随着8月中下旬秋冬家纺备货期逐步临近,微供市场有望率先迎来回暖,原创设计、高品质品类将继续保持竞争优势。


共有条评论 网友评论