
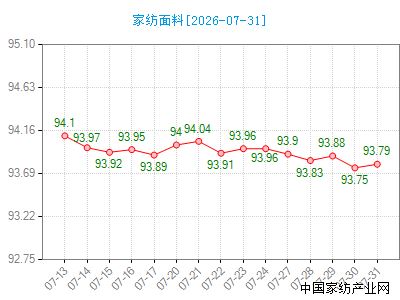
据中国•通州家纺指数监测显示,本周(7月27日——7月31日)家纺面料指数收盘于93.79点,与上周末的93.96点相比下降了0.17点,指数呈现下降趋势。本周面料市场整体呈现波澜不惊的运行态势,各主要品种价格波动幅度有限,市场交投氛围延续淡季清淡格局,整体行情以稳为主、窄幅震荡。成本端未给面料价格带来明显驱动,为市场平稳运行奠定基础。订单层面,传统淡季特征凸显,下游家纺品牌商与贸易商采购意愿普遍偏弱,大批量订单稀缺,市场主流为几百米、数千米的碎片化小单,以零散补单、试样打样为主,单次采购量明显收缩。外贸订单同样表现平淡,仅跨境电商、东南亚小批量返单略有支撑,整体增量有限;秋冬家纺订单尚未集中启动,品牌商多处于选款、打样阶段,正式批量下单预计要到8月中下旬才会逐步落地。供需层面,淡季特征持续深化,下游家纺成品需求疲软,品牌商采购谨慎,普遍采取小单试款、随用随买的零库存策略,导致面料市场大单稀缺、零散小单为主,贸易商走货放缓,坯布库存普遍升至30天以上。织造企业开机率维持低位,江浙地区综合开机不足六成,产能释放谨慎,供需两端均处于弱平衡状态,支撑价格难有大起大落。预计随着8月中下旬秋冬家纺备货期逐步临近,市场预期行情拐点或将显现。
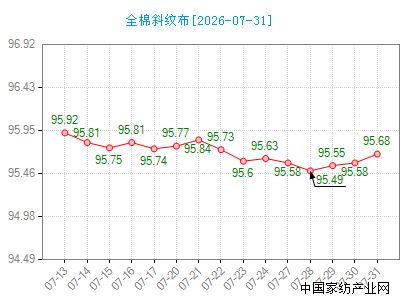
本周全棉斜纹布的价格指数收盘于96.68点,与上周末的95.63点相比上升了0.05点,指数呈现上升趋势。本周全棉斜纹布行情呈现小幅微升态势,价格中枢略有上移,整体涨幅有限,属于淡季中的弱反弹。随着8月临近,下游家纺品牌商秋冬备货逐步进入前期准备阶段,部分品牌开始打样、小批量试单,带动斜纹面料采购需求边际改善,虽然订单量仍以小批量为主,但较7月中旬极端清淡时期已有明显好转。其次,上游棉纱价格近期企稳运行,成本端对面料价格形成一定支撑,叠加部分商家前期持续去库存后,现货库存处于相对低位,挺价意愿有所增强。此外,秋冬新款印花花型陆续上市,新花型定价相对坚挺,也带动整体斜纹布价格中枢小幅上移。销量层面,全棉斜纹布整体成交量较前周略有放大,但仍处于淡季低位水平,市场以零散补单、小批量试样为主,大单、批量订单依然稀缺。随着8月中下旬秋冬家纺备货期正式启动,全棉斜纹布需求有望进一步释放,价格或延续稳中有升态势,但在行业整体去库存背景下,预计上涨幅度有限,将以温和复苏为主。
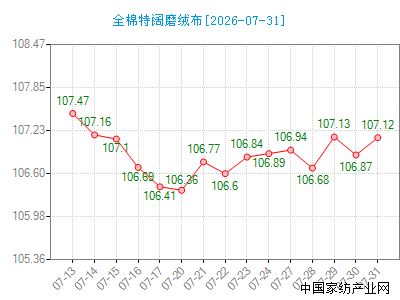
本周全棉特阔磨绒布的价格指数收盘于107.12点,与上周末的106.89点相比上升了0.23点,指数呈现上升趋势。本周全棉特阔磨绒布行情呈现逆势上扬态势,价格重心稳步抬升,成为淡季中表现相对亮眼的品种。秋冬家纺备货预期逐步升温,作为秋冬家纺核心面料品种,磨绒布需求季节性回暖特征明显,部分家纺品牌商、电商平台提前启动秋冬备货,集中采购磨绒面料用于秋冬新款四件套、冬被等产品开发,带动市场采购需求明显回升。其次,外贸订单提前落地支撑,跨境电商、海外客户秋冬家纺订单近期集中下达,特阔磨绒布作为出口家纺主力面料,外贸采购量环比增长明显,成为拉动行情的重要力量。供给端方面,前期市场持续淡季低迷,多数商家以去库存为主,磨绒布现货库存普遍处于偏低水平,面对需求回暖,商家惜售心态增强,主动上调报价意愿强烈。部分规格甚至出现现货偏紧局面,进一步推升价格上涨。随着8月中下旬秋冬家纺备货全面启动,全棉特阔磨绒布作为季节性主力品种,需求有望持续释放,价格预计将延续稳中有升走势,中高端品种上涨空间相对更大。
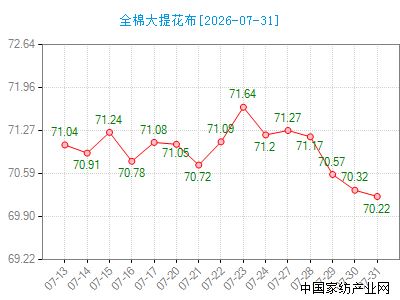
本周全棉大提花布的价格指数收盘于70.22点,与上周末的71.2点相比下降了0.98点,指数呈现下降趋势。本周全棉大提花布行情延续下行态势,价格重心进一步下移,成为本周表现偏弱的品种之一。下游家纺成品市场去库存进程缓慢,品牌商、渠道商库存高企,资金占用严重,导致秋冬新品采购计划普遍推迟,尤其大提花这类中高端面料,单价高、资金占用大,品牌商下单更为谨慎,多采取小单试款、边卖边补策略,批量订单迟迟未能落地。其次,中低端大提花库存积压严重,传统浓艳花型、婚庆款等滞销品种库存居高不下,贸易商为回笼资金、减轻库存压力,纷纷降价抛货,价格战愈演愈烈,进一步拉低市场整体价格中枢。当前终端消费呈现分级趋势,大众消费更倾向性价比高的普通印花面料,对单价较高的大提花面料需求有所缩减;而高端消费虽有一定支撑,但体量有限,难以扭转整体下滑局面。销量层面,全棉大提花布成交量持续低迷,走货速度缓慢,商家日均出货量较旺季下滑五成以上,市场交投清淡。预计8月中下旬秋冬备货全面启动后,中高端品种有望率先企稳回升,而低端普通品种调整周期或将更长。
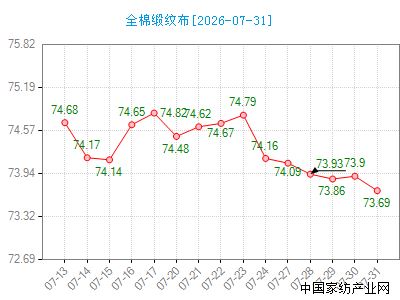
本周全棉缎纹布的价格指数收盘于73.69点,与上周末的74.16点相比下降了0.47点,指数呈现下降趋势。本周全棉缎纹布行情延续低位徘徊态势,整体表现低迷不振,价格与成交双双处于年内低位区间。市场报价维持弱势整理,成交量持续萎缩,商家走货缓慢,市场交投氛围清淡,淡季特征十分显著。酒店布草采购旺季已过,作为缎纹布最大下游需求领域,酒店、宾馆等商旅渠道上半年集中采购基本收尾,当前仅存零星补单,且补单量较往年明显缩减,直接导致缎纹面料需求大幅回落。其次,高端家纺市场需求疲软,受消费环境影响,消费者对高支高密缎纹四件套等高端床品的购买意愿下降,品牌商高端系列备货趋于谨慎,缎纹面料采购量同比减少。外贸端同样承压,受海外经济环境与库存周期影响,欧美市场高端家纺订单减少,缎纹面料出口订单明显下滑,进一步加剧了国内市场的供需矛盾。供给端方面,前期积累的缎纹布库存尚未有效消化,贸易商库存压力较大,部分商家为回笼资金主动让利出货,使得价格始终承压,难以形成有效反弹。销量方面,整体成交量较旺季下滑约四成,仅零星小单、补单支撑市场运转。展望后市,全棉缎纹布短期仍将维持低迷运行,预计要到9月秋冬高端家纺备货及四季度酒店布草新一轮采购周期启动后,需求才有望逐步回暖,价格也将随之企稳回升。
综上所述,本周南通家纺面料整体处于传统销售淡季,各面料品类走势分化,市场整体交投偏平淡,批量订单稀缺,多以小单补单为主。下游采购商观望情绪浓厚,以按需采买、控制库存为主。短期市场缺乏强力上涨动力,需等待后续秋冬备货潮到来,市场需求才有望逐步释放,行情或将迎来阶段性好转。


共有条评论 网友评论