
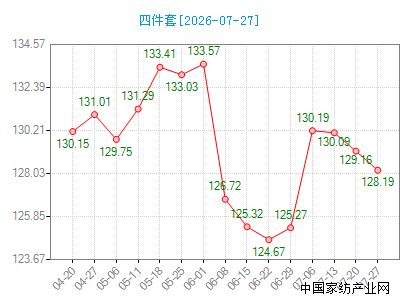
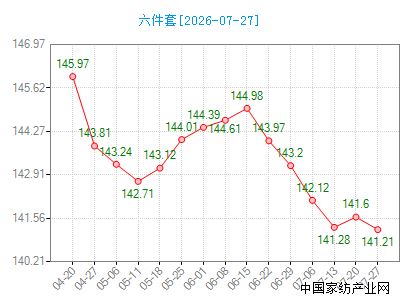
中国•通州家纺指数监测显示,本周四件套价格指数收盘于128.19点,与上周的129.16点相比下降了0.97点,指数呈现下降趋势。六件套价格指数收盘于141.21点,与上周的141.6点相比下降了0.39点,指数呈现下降趋势。本周成品市场呈现明显下行态势,交易区人气骤降,往年七月正值夏秋换季备货旺季,市场车水马龙,如今却门可罗雀,门店日均客流量较往年同期大幅缩减,商户普遍反映"闲到心慌"。此轮行情下滑系多重因素叠加所致。供给端,前几年行业回暖期内大小工厂集中扩产,印染与成品加工产能持续释放,导致当前市场货源严重饱和,供大于求格局已然形成;上游坯布原料价格持续走低,织造企业开机率不足六成,染厂开机率仅四至五成,原料端下行进一步带动成品价格中枢下移,部分夏被产品清仓价已跌至成本线附近。需求端,内外销同步收缩,外贸订单波动加剧,国内新房装修、婚庆备货及日常换新等传统需求均显疲弱,消费者换新意愿明显不足。渠道端,线上直播、社区团购加速分流客源,消费者购物习惯深刻改变,实体店"老客流失、新客不来"现象普遍,叠加同行内卷加剧,价格战愈演愈烈,部分大供应商出货量同比下滑超35%,精品商家降幅亦达15%左右。随着8月开学季临近及秋冬备货期到来,市场或迎来阶段性修复,但行业整体去库存压力仍大,低端产能过剩与需求结构升级的矛盾短期内难以根本缓解,行情企稳尚需时日。
本周微供市场整体呈现"结构分化、量价承压"的运行态势,作为叠石桥家纺产业带面向微商、电商、直播等新兴渠道的核心供货板块,微供市场虽凭借灵活的一件代发模式与年轻化产品定位展现出一定韧性,但仍难抵行业整体下行压力,成交量与价格中枢均出现不同程度回落。从市场表现看,微供市场人气较往年同期明显降温,商家上新节奏虽未停滞,近一周仍有夏凉用品、床品套件等新品陆续上架,但实际走货量普遍不及预期。价格方面,受上游坯布原料持续走低、行业整体库存高企影响,微供市场成品报价普遍松动,部分夏被、四件套等应季产品为回笼资金加大促销力度,低价走货趋势明显。渠道端,传统微商订单量持续萎缩,直播带货、社区团购等新兴渠道分流加剧,不少微供商家已开始双线布局,线上线下产品分线运营、严格控价,同时主动拓展实体批发客户以对冲单一渠道风险。结构分化是当前微供市场最显著的特征。主打原创设计、轻奢极简、卡通贴布绣等差异化风格的小众品牌订单相对稳定,贝子坊、马洛池等特色商家凭借独版专利花型与品质优势保持一定溢价能力;而同质化严重的低端通货产品则陷入激烈价格战,利润空间被持续压缩。整体而言,微供市场正处于渠道变革与产品升级的关键节点,短期行情仍将受去库存压力制约,但具备设计能力与多渠道运营能力的商家有望在分化中脱颖而出。


共有条评论 网友评论