
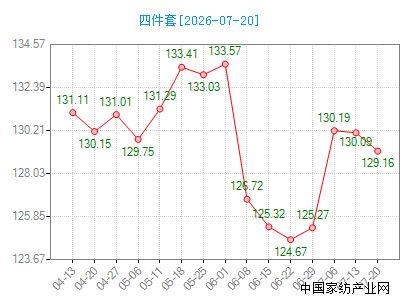
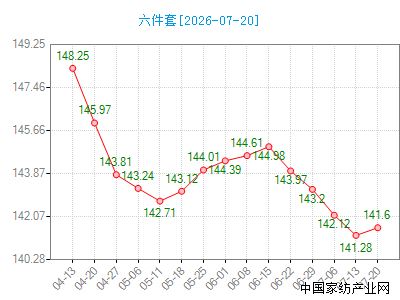
中国•通州家纺指数监测显示,本周四件套价格指数收盘于129.16点,与上周的130.09点相比下降了0.93点,指数呈现下降趋势。六件套价格指数收盘于141.6点,与上周的141.28点相比上升了0.32点,指数呈现上升趋势。本周成品市场整体处于传统夏淡周期,产销节奏放缓,但市场呈现"淡季不淡、结构分化"的运行特征。夏凉品类仍为市场主力,天丝四件套、水洗棉夏被、乳胶凉席等应季产品保持稳定走量;全棉印花四件套走量平稳,终端零售价格带分化明显。从订单维度看,本周市场呈现"线上热、线下温"的格局。直播电商渠道表现活跃,低饱和纯色、浅底小清新碎花、简约几何条纹三大风格占据直播销量七成以上,部分头部商家单款花型周销突破万套;线下实体市场客流相对平稳,批发采购商以补单为主,大单量采购明显减少。值得关注的是,部分中小商户因库存压力加大,出现低价清货现象,全棉四件套低至77元的库存价频现,折射出淡季市场竞争加剧的态势。与此同时,秋冬备货信号初显。随着7月下旬临近,市场开始进入秋冬新品筹备期,虽然目前三期市场仍以夏款陈列为主,但已有少量秋冬绒套件、磨毛产品零星上新,棉花被、蚕丝被等秋冬被芯品类进入打样备货阶段。水洗棉复古格纹等经典款持续走俏,反映出下游渠道商在淡季更倾向于选择风险较低的经典款补货。整体而言,本周成品市场处于夏凉产品收尾与秋冬新品切换的过渡期,市场信心保持平稳,商户普遍预期8月初秋冬新品集中上市后将迎来新一轮采购高峰。
本周微供市场呈现出与传统批发市场截然不同的运行节奏,作为电商与微商供货核心板块,微供市场凭借小单快反、原创设计的优势,在淡季中保持了相对活跃的交易态势。与三期大市场以批量走货为主不同,微供市场主打一件代发与精品供货,商户上新频率明显高于传统批发渠道,本周内柠馨、卡宴等头部商家均有新款上架,体现出微供赛道"以款取胜、快速迭代"的竞争逻辑。从订单结构看市场呈现"小单高频、散单增多"的特征。微商、私域主播、社区团购等下游渠道以补单和试单为主,但订单频次较高,部分爆款花型日均出单可达数百件。价格方面,微供市场产品定位中高端,比普通批发市场同类产品高出20%—30%,但凭借原创花型、精美包装与代发服务,仍保持稳定的客户粘性。夏凉品类中,A类母婴级针织棉三件套、水洗天丝夏被等高品质产品走俏,反映出微供渠道消费者对品质与安全的更高要求。值得关注的是,微供市场的分化趋势正在加剧。一方面,具备原创设计能力、拥有独立花型版权的商户订单饱满,客户复购率居高不下;另一方面,依赖抄版仿款的低端微供商家生存空间收窄,部分商户出现库存积压与低价清货现象。随着秋冬备货期临近,微供市场已进入秋冬款开发打样阶段,设计师团队活跃度提升,新中式、复古格纹、侘寂风等风格成为秋冬款研发重点。整体而言,本周微供市场在淡季中展现出较强的韧性,精品化、差异化路线成为微供商家穿越周期的核心竞争力。


共有条评论 网友评论