
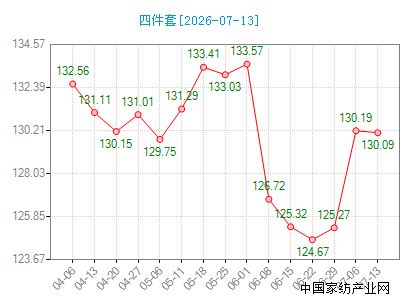
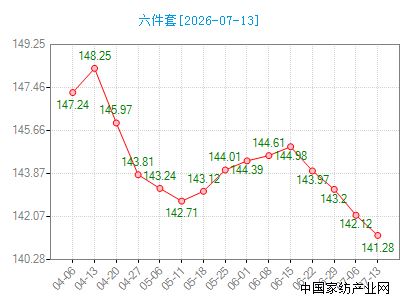
中国•通州家纺指数监测显示,本周四件套价格指数收盘于130.09点,与上周的130.19点相比下降了0.1点,指数呈现下降趋势。六件套价格指数收盘于141.28点,与上周的142.12点相比下降了0.84点,指数呈现下降趋势。本周成品市场整体延续盛夏淡季格局,成交氛围偏冷清,市场客流稀疏,多数商户以清理库存、消化前期订单为主,新单跟进动力不足。从核心品类走势看,四件套价格与出货基本维持平稳,波动幅度有限,纯棉、水洗棉等中低支数常规款仍是走量主力,源头厂家直供优势支撑其价格底盘相对稳固,但受终端消费谨慎、线上比价激烈影响,商户普遍反映"以价换量"特征明显,利润空间被持续压缩,价格虽稳却难言乐观。相较之下,六件套行情延续前期弱势,本周继续下滑,成为拖累成品市场的主要短板。究其原因,一方面六件套单价偏高、件数偏多,在当前消费降级与理性消费趋势下,其相对四件套的性价比劣势被放大,采购方更倾向于选择组合灵活、总价可控的基础套件;另一方面正值夏令,凉感夏被、空调被、莱赛尔轻薄套件等应季产品分流了大量需求,六件套这类偏厚重、偏冬春的品类自然进入销售低谷,去库压力加剧,部分商户被迫下调报价以促成交。整体而言,本周成品市场呈现"四件套稳中偏弱、六件套阴跌承压"的分化态势,市场信心尚未修复,走货节奏偏慢。短期内高温淡季效应仍将主导,成品套件难有明显起色,商户宜灵活调整品类结构,加大应季轻薄产品占比,同时密切关注下半年秋冬新款开发与备货节奏,为旺季启动预留空间,避免库存过度积压。
本周南通家纺微供市场延续"淡季承压、竞争加剧"的运行态势。作为专门服务微商、网销与一件代发的细分供货渠道,微供市场品类繁杂,涵盖床品套件、家居服、毛巾、枕芯及各类小件家纺,本周整体上新节奏放缓,成交以零散补单为主,缺乏规模性走量订单,多数供货商反映流量成本高企、转化乏力,经营压力较前期进一步凸显。从竞争格局看,微供市场"内卷"特征愈发明显,低端通货同质化严重、仿款泛滥,价格战持续挤压利润,纯靠抄版走量的模式已难以为继;部分实力门店开始主动求变,尝试线上线下双轨并行,将线上款与线下款分开运营,甚至切入实体批发抢占客源,渠道边界日趋模糊。与此同时,直播电商成为本周市场关注焦点,叠石桥"源头产地+电商直播"新生态加速成型,智纺互联展厅升级、"看货—选品—下单"一站式服务体系逐步完善,为微供商家提供了新的走量出口,具备原创花型设计与快反能力的商家更易在直播供应链中占得先机。应季层面,夏令轻薄套件、凉感产品仍是当前微供走货主力,厚重冬品则明显遇冷。总体来看,本周微供市场呈现"传统模式承压、直播渠道破局"的分化走向,市场仍处深度调整期。展望后市,供货商宜加快向差异化、原创化转型,深耕直播与私域流量,提升选品与视觉呈现能力,以在激烈内卷中觅得增量空间。


共有条评论 网友评论